花呗套现的风险与防范技巧
花呗作为阿里巴巴生态内的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。平台通过大数据分析用户的消费习惯、还款能力等维度,赋予不同额度的信用额度。这种设计本质上是将消费行为转化为信用资产的闭环,而非单纯的现金提取工具。任何试图突破这一设计框架的行为,都可能触及平台风控系统的底层逻辑,导致信用额度被冻结或账户被限制。
在实际操作中,部分用户通过第三方平台或线下商户试图实现资金流转,但这种行为本质上是利用系统漏洞进行套利。此类操作往往伴随多重风险:首先,商户可能通过虚增交易金额套取差价,导致资金链断裂;其次,用户可能因频繁异常交易被系统标记为高风险账户,进而影响未来信用评估。更严重的是,若涉及伪造交易凭证或虚假消费场景,可能触及《刑法》中的诈骗罪或非法经营罪。
从技术实现角度看,花呗的风控系统具备多维度的监控能力。例如,通过分析交易时间、地点、消费频次等数据,系统能识别出异常的消费模式。此外,与支付宝账户绑定的银行卡信息也会被纳入监控范围,任何与真实消费场景不符的资金流动都可能触发风控机制。这种技术手段的完善,使得套现行为的可行性大幅降低。
对于有资金周转需求的用户,更稳妥的替代方案是利用花呗的分期功能或借呗等信贷产品。这些工具的设计初衷是满足消费信贷需求,而非资金套现。通过合理规划还款计划,用户可以在享受信用额度的同时,避免陷入资金链风险。平台也在持续优化产品设计,例如引入动态额度调整机制,帮助用户更好地管理信用资产。
当前,监管部门对信用支付工具的监管正逐步趋严。2023年出台的《关于规范整顿"现金贷"市场的通知》明确提出,禁止任何机构通过技术手段变相提供现金借贷服务。这意味着,任何试图通过花呗实现资金套现的行为,都可能面临更严格的法律约束。对于用户而言,理解平台规则的本质,比追求短期利益更为重要。
相关文章
拿去花套现风险几何?现状剖析
当前市场环境下,套现行为的底层逻辑正在经历结构性重塑。随着流动性紧缩与资产估值波动的叠加,传统套现渠道的信用背书体系出现裂痕。以消费金融为例,平台方为维持现金流开始放宽审核标准,但这种"饮鸩止渴"的策...
分付:如何合理“套现”
关于“分付怎么把钱套出来”的问题,首先需要明确的是,“分付”实际上是指一种由蚂蚁集团推出的信用支付产品,允许用户在购物或服务消费时,选择分期付款。这里所说的“套钱”,通常指的是不正当获取资金的行为,在...
便荔卡包如何轻松提现现金
在数字化支付日益普及的今天,便荔卡包作为一种便捷的支付工具,越来越受到用户的青睐。然而,随着技术的发展,越来越多的人开始探索便荔卡包中的资金如何更高效地转化为现金。这不仅仅是一个技术问题,更涉及到用户...
携程额度安全用法探究
关于“携程给的额度能套出来吗安全吗”的问题,这实际上涉及到了一个复杂的金融行为与合规性的议题。首先,需要明确的是,“套现”通常是指将信用卡或其他形式的信贷额度转换为现金的行为,这一行为在大部分情况下都...
微信分付套现?当心踩进这些大坑!
将微信分付通过非正规手段转化为现金,本质上是将一种“消费信贷”强制转化为“流动资金”。这种资金的属性决定了它具有极高的成本和潜在的违规风险。许多人在拿到这笔钱时,容易将其误认为是一种额度外的额外收入,...
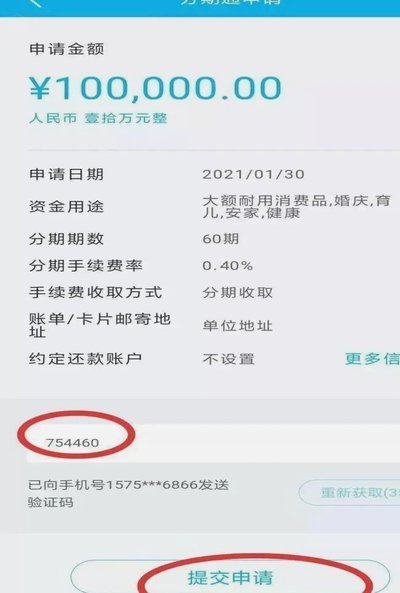
分期通安全套现指南
### 分期通最安全的套现方法 在当前经济环境下,许多用户首先,选择正规分期通平台是安全套现的前提。用户应优先考虑银行或持牌金融机构提供的分期服务,而非未经认证的第三方平台。这些平台通常有严格的风险...