拿去花套现风险几何?现状剖析
当前市场环境下,套现行为的底层逻辑正在经历结构性重塑。随着流动性紧缩与资产估值波动的叠加,传统套现渠道的信用背书体系出现裂痕。以消费金融为例,平台方为维持现金流开始放宽审核标准,但这种"饮鸩止渴"的策略导致坏账率攀升,最终反噬投资者权益。与此同时,数字货币市场的剧烈波动让加密资产套现变得如同在火山口上跳探戈,价格剧烈震荡直接侵蚀套现收益,甚至可能引发资产归零风险。这种市场环境迫使套现参与者重新审视风险敞口的边界。
技术手段的革新正在改写套现安全边际。区块链技术的普及让部分资产确权过程实现去中心化验证,但这也催生出新型诈骗模式——虚假链上资产凭证的伪造成本降至几何级数。智能合约的自动执行功能本应降低人为操作风险,却因代码漏洞成为黑客攻击的新靶心。更值得警惕的是,AI驱动的套现工具正在模糊合法与灰色地带的界限,算法模型通过海量数据训练形成的套现路径,可能无意中触碰金融监管的敏感红线。这种技术赋能与风险失控的悖论,正在重塑套现行为的风险图谱。
监管框架的动态调整对套现安全产生深远影响。各国金融监管机构正加速构建"穿透式监管"体系,要求套现行为必须穿透底层资产的真实价值。这种监管升级直接压缩了套现操作的灰色空间,但同时也催生出更隐蔽的套现模式。例如部分机构通过跨境金融产品设计,将套现行为拆解为多个合规环节,利用监管套利实现资金转移。这种监管与套现的博弈呈现出复杂的动态平衡,既抑制了系统性风险,又催生出新的风险传导渠道。
用户行为的集体转向正在重塑套现生态。随着风险意识觉醒,套现参与者开始主动构建多层防御体系。从选择具备穿透式审计能力的平台,到采用分段套现策略分散风险,个体决策正在形成群体性风险管控机制。这种自下而上的风险防御体系,正在与监管框架形成互补效应。但值得注意的是,过度依赖技术工具可能导致风险识别能力的退化,当套现行为异化为纯粹的技术操作时,反而可能埋下更大的系统性隐患。
当前套现安全性的核心矛盾在于效率与风险的再平衡。当市场参与者普遍追求快速变现时,如何在保证流动性的同时守住风险底线,成为每个套现决策的关键命题。这种平衡艺术要求套现行为必须嵌入动态风险评估机制,通过实时监测市场变化调整套现策略。未来套现安全性的提升,将取决于技术工具的可靠性、监管框架的适应性以及市场参与者的风险认知进化三者的协同演进。这种多维博弈的持续深化,终将决定套现行为的可持续性边界。
相关文章
得物余额怎么用?灵活开启消费新体验
得物平台的余额,本质上是用户账户中积累的数字资产,它不仅仅是一个简单的数字,更是用户参与平台生态的凭证。对于得物用户来说,余额的获取途径多种多样,但核心在于交易行为和平台信用体系的结合。每一次交易,无...
花呗借贷合法吗?争议与挑战并存
花呗平台借贷的合法性是近年来广受关注的话题之一。作为一个国内知名的生活服务平台,阿里巴巴旗下的蚂蚁集团推出的“花呗”不仅为消费者提供了便利,同时也引发了一系列关于其法律地位和道德规范的讨论。在中国现行...
得物卖家提现技巧
得物卖家提现机制的复杂性,常常令新手卖家感到困惑。并非简单的“把钱提出来”,而是涉及平台、银行、以及卖家自身多个环节。得物为了保障交易安全和资金流动,构建了多重验证和限额制度。理解这些规则,并遵循操作...
花套现:密码只是开始
“拿去花套现 发帐号密码”这种行为,表面上看似巧妙地利用了金融系统的漏洞,实则触及了系统安全、个人权益以及潜在的犯罪行为的复杂交织。从操作层面来看,其核心在于利用虚假的交易记录,通过第三方平台,将虚拟...
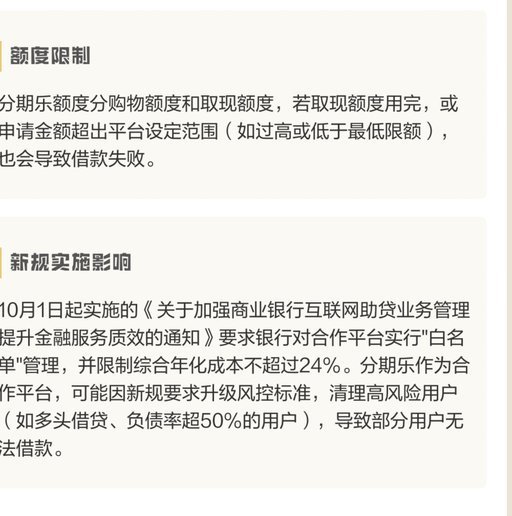
分期乐现在还能借吗
最近关于分期乐是否还能借款的话题引发了广泛讨论。首先,需要明确的是,分期乐作为一个提供消费金融服务的平台,其业务状态会根据市场环境和监管政策的变化而调整。用户能否继续通过分期乐进行借款,关键在于当前该...
得物分期购:即买即到,轻松购物新体验
近年来,得物分期购作为一种新兴的消费模式,在年轻人中迅速流行开来。不同于传统的全款购买方式,“得物分期购”不仅简化了消费者的购物流程,还提供了灵活多样的付款选项。尤其是“秒到”的服务理念,更是为用户带...