携程“拿去花”额度为何不能用
携程的"拿去花"额度无法使用现象,本质上是信用支付体系与用户行为之间的复杂博弈。该服务基于用户信用评分构建的额度模型,其核心逻辑是通过多维度数据评估用户还款能力。当系统检测到用户近期存在高频操作、异常消费轨迹或账户活跃度骤降时,会自动触发风控机制。这种动态调整机制虽然能降低坏账风险,却可能在特定场景下导致额度暂时冻结,形成用户感知的"用不了"现象。
信用额度的流动性与使用场景存在结构性矛盾。拿去花的额度设计本质上是授信额度而非现金储备,其可支配性受制于支付场景的合规性要求。例如酒店预订需满足预授权条件,机票支付需符合风控规则,而部分特殊商品或服务可能被系统设置为"不可用"状态。这种场景限制并非技术障碍,而是基于风险控制的主动策略,本质上是信用支付与传统支付方式的兼容性问题。
用户行为模式对额度可用性产生显著影响。系统通过分析用户历史行为建立信用画像,当用户出现频繁修改预订信息、短时间集中下单、或与历史消费习惯偏离较大时,系统会重新评估信用风险。这种动态评估机制虽能优化风控效果,却可能在用户无意识行为中触发额度调整。例如某用户因工作变动导致收入预期下降,系统可能基于收入波动模型降低授信额度,而非简单的系统故障。
技术架构的稳定性直接影响额度使用体验。携程的支付系统需同时对接银行清算通道、第三方支付平台及内部风控系统,任何环节的延迟或异常都可能引发额度使用阻断。例如银行端的清算延迟可能导致预授权冻结,支付通道的临时维护可能造成额度临时不可用,而风控系统的误判则可能直接拦截支付请求。这些技术层面的问题往往与用户感知的"额度异常"存在映射关系。
解决路径需兼顾技术优化与用户教育。携程可通过优化信用评估模型,增加动态额度调整的透明度,例如在用户端展示额度变动的原因及预期恢复时间。同时建立更精细化的场景适配机制,区分不同消费类型的额度使用规则。对于用户而言,理解额度的本质是授信额度而非现金储备,避免因误解导致的使用焦虑。建立双向反馈机制,让用户能及时上报异常情况,形成闭环管理。
这种信用支付模式的演进,本质上是金融服务数字化转型的缩影。在信用评估、额度管理、风险控制等环节的持续优化中,如何在保障资金安全与提升用户体验之间取得平衡,将成为平台持续迭代的关键。用户对额度使用的认知升级,与平台服务机制的完善,共同构成了这个生态系统的良性循环。
相关文章
美团月付提现:信任危机背后
美团月付取现无法使用,并非单一事件,更像是平台生态的隐形裂缝暴露。表面上看是用户提现难,实质则反映出平台对商家和用户的信任关系面临考验。商家方面,可能存在着经营不善、订单虚构等问题,导致平台对其信赖度...
得物批量下单方法大全
在得物App中购买商品时,如果想要增加购买数量,首先需要明确得物平台对于商品数量限制的具体规定。通常情况下,得物对于个人买家在单笔订单中购买的商品数量设置有上限,旨在保护商家的库存管理,同时也维护平台...
新格局新出线
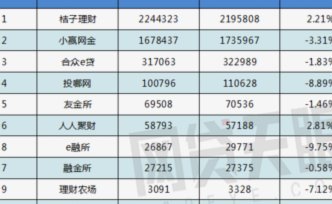
网贷平台的排名体系正在经历结构性重构,传统以资金规模和用户数量为基准的评估方式逐渐被多维指标覆盖。当前榜单前十名中,既有持牌金融机构的数字化延伸,也有科技公司主导的创新模式。合规性成为筛选首要标准,持...
携程额度:解锁消费潜力
谈论“携程额度”并非在讨论简单的促销优惠,而是在探讨一种基于消费行为的流动性杠杆。在旅游这种高客单价、长周期决策的消费场景下,额度的本质是平台通过金融工具对用户消费能力的延伸。这种额度往往隐藏在信用支...
拿去花能套出图片背后的商业逻辑
随着移动互联网和短视频平台的兴起,各种趣味性挑战层出不穷。近日,“拿去花能套出来吗图片”的话题在网络上迅速走红,引发了用户的广泛讨论。从表面上看,这是一个简单有趣的互动游戏,但背后却蕴含着丰富的商业逻...
佳物分期提现步骤详解
佳物分期平台为消费者提供了灵活的购物支付方式,通过这种方式购买商品后,很多用户会关心如何将已还款的部分提现。首先需要明确的是,并非所有通过佳物分期消费的资金都可以无条件提现;通常情况下,只有当用户的分...