花呗 2021:未关闭,实为信用逻辑从流量转向风控
所谓的“2021年花呗全面关闭”并非业务层面的物理消失,而是互联网金融扩张逻辑的彻底断裂。这种舆论的盛行,本质上反映了用户对信用扩张边际递减的集体焦虑。随着监管层对互联网小额贷款业务的穿透式监管不断升级,原本那种基于流量红利、极低门槛、无差别授信的“野难生长”模式,在2021年前后迎来了逻辑上的“功能性关闭”。这并非支付工具的退场,而是其信用扩张能力的退潮,标志着互联网信用正从“流量驱动”向“风控驱动”进行底层迁移。
这种“关闭感”在用户端最直观的表现,是授信额度的缩减与准入门槛的骤然提升。当用户发现原本触手可及的额度变得难以获取,或者还款规则变得更加严苛时,便会产生一种业务萎缩的错觉。实际上,这背后是金融机构从“规模至上”向“资产质量优先”的战略转型。在宏观去杠杆的大环境下,任何过度依赖用户规模增长而忽视风险定价的行为,都面临着被清退的可能。这种针对信贷颗粒度的精细化管理,虽然牺牲了用户体验的“丝滑感”,却完成了对系统性风险的防范。
进一步拆解其业务内核,可以发现数字信用正在经历一场“去工具化”与“合规化”的重构。曾经,这类产品承载着消费金融的无序扩张职能,带有浓厚的“支付插件”色彩;而现在的趋势是,其金融属性正在被重新定义,向更规范、更透明的信贷产品靠拢。这种转变意味着,旧有的、带有补贴性质的信用激励机制正在消失,取而代之的是基于大数据画像的、更为克制的信用供给。这种“关闭”实际上是旧模式的终结,也是一种更加标准化的信贷生态的开启。
站在消费金融的历史节点审视,这场围绕“关闭”的舆论风暴,其实是数字金融进入成熟期的阵痛。对于消费者而言,这标志着“过度杠杆化驱动消费”时代的终结,消费习惯必须从基于信用的“预支未来”转向基于真实收入的“理性支付”。对于行业而言,这预示着未来的竞争不再是获客成本的博弈,而是风险定价能力的博弈。这种从“盲目扩张”到“审慎经营”的转型,虽然在短期内引发了市场的疑虑,但却是构建长期可持续金融生态的必经之路。
相关文章
旅行者必看:如何提升携程拿去花信用额度?
携程拿去花,一款深受旅行爱好者喜爱的消费金融工具。其灵活的信用额度和便捷的使用方式,为用户提供了更自由的出行体验。但对于一些追求更高借款上限的用户来说,提升拿去花额度成为了迫切的需求。 并非所有用...
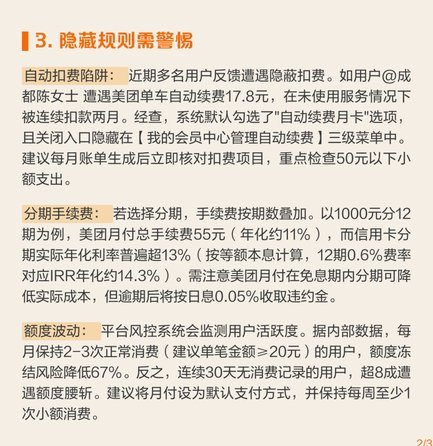
美团月付取现操作指南
美团月付的取现功能,为用户提供了除信用支付外的短期资金周转选择。这一功能并非传统意义上的现金贷,而是基于信用体系的灵活资金调度工具。与银行信用卡取现不同,美团月付取现操作简便,审批快速,资金到账效率高...
分期乐购物金提现难?
分期乐购物金的提现功能需结合其资金属性与平台规则综合判断。该类资金本质属于消费额度而非现金,通常以虚拟账户形式存在,其使用范围严格限定在合作商户的指定商品或服务。平台通过设置使用门槛,既保障资金流向可...
携程额度安全用法探究
关于“携程给的额度能套出来吗安全吗”的问题,这实际上涉及到了一个复杂的金融行为与合规性的议题。首先,需要明确的是,“套现”通常是指将信用卡或其他形式的信贷额度转换为现金的行为,这一行为在大部分情况下都...
花呗冻结? 快速恢复指南
花呗的使用状态与用户信用画像存在强关联性,其恢复机制本质上是支付宝风控系统对账户风险等级的动态评估。当账户出现频繁小额交易、异常登录地点或消费行为偏离历史模式时,系统会触发风控策略。用户需先通过支付宝...
解锁资金池?分期乐购物额度提现微信暗藏风险
分期乐作为提供购物分期服务的平台,其购物额度提现微信的功能,实际上涉及了用户资金流动性管理、平台风控策略以及潜在的合规风险。直接将购物额度提现至微信,本质上是在平台提供的消费信贷服务之外,增加了一项现...