微信分付套现额度真的能提现吗
微信分付的套现行为本质上是通过资金流与账单拆分实现的信用杠杆操作。用户通过将分付额度拆分为多笔交易,利用不同场景的还款周期差异,形成短期资金周转。例如,将一笔3000元消费拆分为两笔1500元,分别对应不同还款日,从而在账期内获取额外流动性。这种操作依赖于平台对账单分期的审核机制,若未触发风控阈值,理论上可实现资金套现。但需注意,平台对资金流向的监控技术持续升级,高频拆分可能被判定为异常交易。
套现后的资金真实性存在双重博弈。从账面数据看,用户账户显示的可用额度确有增加,但该额度本质是信用额度的拆分而非实际到账资金。实际到账金额取决于商户结算周期与平台资金划拨规则,部分场景可能需等待1-3个工作日。更关键的是,套现行为可能触发资金冻结机制,当系统检测到异常资金流动时,会临时锁定账户,导致实际到账资金延迟甚至被退回。这种风险在额度使用率超过80%时尤为显著。
平台风控体系对套现行为的识别已形成多维度防御网络。除交易频率监测外,系统还会分析用户的消费场景合理性,例如高频拆分用于短期周转可能被标记为高风险。此外,资金流向的反向追踪技术可识别套现后的资金使用路径,若发现资金被用于非消费场景(如转账或提现),系统将启动强制还款流程。这种技术手段使得套现行为的可持续性面临严峻挑战。
从成本收益比分析,套现行为的实际收益往往被多重成本抵消。平台对套现用户的费率通常高于普通用户,部分场景甚至收取1-2%的额外手续费。同时,资金占用期间的利息成本可能超过套现收益,尤其在资金周转周期不足7天时,综合成本率可能高达15%
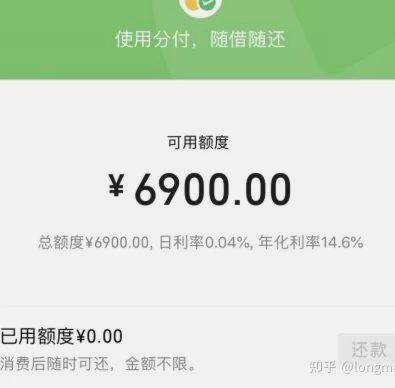
用户需清醒认知套现行为的法律边界。微信分付协议明确禁止任何形式的套现操作,一旦被认定为违规,可能面临额度永久冻结、账户注销等后果。部分用户通过第三方平台进行套现,可能涉及资金安全风险,甚至触犯《刑法》第266条关于诈骗罪的条款。在监管趋严的背景下,套现行为的法律风险正在加速上升,任何试图通过信用额度牟利的行为都需承担相应后果。
相关文章
新格局新出线
网贷平台的排名体系正在经历结构性重构,传统以资金规模和用户数量为基准的评估方式逐渐被多维指标覆盖。当前榜单前十名中,既有持牌金融机构的数字化延伸,也有科技公司主导的创新模式。合规性成为筛选首要标准,持...
得物月付套现联系方式
最近,得物APP的月付功能成为了许多用户讨论的热点。所谓的“得物月付套现”,指的是一种利用得物平台月付规则进行资金周转的行为。然而,值得注意的是,这种操作方式可能触及了金融和法律的相关规定,不建议盲目...
白条取现和金条,真的相同吗?
近年来,随着互联网金融的迅速发展,各种新兴支付工具层出不穷。其中,“白条”与“金条”是蚂蚁集团旗下支付宝平台推出的两大信用服务产品,它们各具特色,分别承担着不同的功能和角色。不少人对于这两种产品的特性...
鹿优选额度如何获取
鹿优选的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过多维数据交叉验证来判断资金安全边际。套取额度的常见路径往往涉及对系统风控规则的逆向解构,例如通过高频小额交易试探额度阈值,或利...
白条余额提现全攻略:流程与技巧解析
白条余额提现的核心逻辑在于平台对资金流动的管控与用户信用评估的平衡。多数平台设置提现门槛,本质上是通过限制高频提现行为降低坏账风险,同时确保资金池的稳定性。用户在操作时需注意,提现并非简单转移余额,而...
花呗套现:风险与监管的灰色地带
花呗给别人套现,本质上是对支付系统的一次规避行为,其风险远超单纯的资金流动问题。这种模式的核心在于利用花呗的便捷性、无额度限制的特性,以及对交易记录的模糊性,来实现资金的快速转移。从技术层面来看,这挑...