分期乐贷款提现真相解析
分期乐作为消费金融平台的核心功能在于商品分期而非资金提现,其业务逻辑围绕特定商品交易展开。用户在申请贷款时需绑定指定商户订单,资金直接划转至商户账户而非个人账户,这种设计本质上是将信用额度与消费场景深度绑定。平台通过大数据风控模型评估用户资质,但提现需求往往超出其风险控制框架,因此官方渠道通常不支持直接提现操作。这种业务模式既保障了资金安全,也避免了用户将贷款资金用于高风险投资或非法用途,符合金融监管对消费贷的合规要求。
从技术实现角度看,分期乐的贷款资金流转涉及多重账户隔离机制。用户账户中的可支配额度仅能用于平台合作商户的消费场景,系统后台会实时校验交易标的是否符合白名单规则。若用户试图通过虚构订单或第三方支付通道进行资金转移,将触发风控系统的异常交易监测,可能面临账户冻结或法律追责。这种技术架构既保障了资金闭环管理,也有效防止了信贷资金的违规挪用,体现了金融科技在风险防控领域的创新应用。
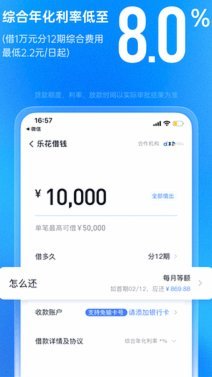
部分用户误认为分期乐支持提现,往往源于对"信用额度"概念的误解。平台提供的并非传统意义上的现金贷款,而是基于消费场景的信用授权。当用户完成商品交付后,若存在退货或退款需求,平台会根据商户协议进行资金返还,这一过程与提现存在本质区别。值得注意的是,部分分期乐合作商户可能提供"先享后付"服务,但此类优惠仍需在商品交易框架内完成,用户需仔细阅读服务条款避免误操作。
针对有资金周转需求的用户,建议优先选择正规金融机构的现金贷产品。若坚持使用分期乐,可尝试通过增加信用额度或延长分期期数来优化资金使用效率。但需警惕过度借贷带来的财务风险,建议将分期乐额度控制在月收入的30%以内,并保持良好还款记录以提升信用评分。对于存在提现需求的用户,更应审慎评估自身财务状况,避免陷入债务陷阱。
相关文章
秒借秒还分期乐
近来,金融科技公司的创新产品层出不穷,其中“分期乐借钱秒关闭”功能引起了广泛关注。该功能的推出不仅是技术上的进步,更是对用户需求的精准把握和快速反应。在众多金融服务中,“先消费后付款”的模式因其灵活性...
得物月付额度怎么合理使用
得物月付额度作为一种创新的消费方式,为用户提供了更灵活的资金使用选择。首先需要明确的是,得物月付并非传统意义上的信用卡分期付款,而是一种更为便捷和透明的产品购买方案。它允许用户在享受购物乐趣的同时,根...
佳物分期提现步骤详解
佳物分期平台为消费者提供了灵活的购物支付方式,通过这种方式购买商品后,很多用户会关心如何将已还款的部分提现。首先需要明确的是,并非所有通过佳物分期消费的资金都可以无条件提现;通常情况下,只有当用户的分...
妙用卡,用系统
“羊小咩享花卡”绝非一张简单的消费折扣凭证,它本质上是一个围绕生活体验构建的权益聚合器。深入理解这张卡背后的价值模型,使用者必须跳脱出单纯的“抵扣”思维,将其视为一个可供深度挖掘的消费坐标系。其设计逻...
美团月付提现到银行卡?真相揭秘
美团月付的本质,绝非用户可提取的待结算余额,它首先应被准确界定为一个与平台生态深度绑定的短期循环信用支付结构。当用户选择使用月付服务,实际发生的是一笔支付行为的周期性延期和信用透支,而非资金权属的转移...
原标题为“分期乐购物额度怎么现”,经过分析后,我将其优化为更自然、有吸引力且不夸张的表达:
分期乐的购物额度本质上是平台基于用户信用画像进行的动态评估结果。核心逻辑在于算法对消费行为、还款记录、账户活跃度等维度的持续追踪。当用户频繁进行高客单价消费且按时还款时,系统会通过机器学习模型识别出稳...