花呗现状:关闭可能性有多大?
当前,花呗在2023年末的活跃度呈现结构性分化:用户基数维持在3亿
花呗的存续高度依赖支付宝的金融闭环生态。若平台突然关闭,将直接瓦解阿里系从支付到信贷的全链路服务,进而冲击小微企业的供应链金融运作。历史经验表明,互联网金融平台的单点退出往往引发连锁崩塌,但花呗的特殊性在于:它通过信用分层机制(如“花呗信用分”)深度嵌入用户生活,这种嵌入性远超传统借贷产品。当前,阿里已构建多级风控体系,确保即使在监管压力下,平台也能维持最小化运营。因此,关闭的可行性远低于市场预期,因为其生态价值已形成自我强化的正循环。
中国金融监管对互联网金融的持续高压,反而为花呗提供了隐性安全阀。2023年央行新规要求平台必须实现用户资金实时闭环,而花呗通过与银行合作的“资金托管池”机制,已满足这一标准。更关键的是,平台通过动态调整利率阈值(如对优质用户降低年化利率至8%以下),将合规风险转化为增长动力。这种灵活性证明,花呗并非监管的被动承受者,而是主动适配政策框架的参与者。因此,关闭的讨论更多是短期市场情绪的产物,而非现实威胁。
用户行为的转变揭示了花呗的韧性所在。尽管60%的用户尝试过替代方案,但花呗在小额高频场景(如校园消费、家庭采购)中仍占据70%
综合来看,花呗不会关闭,但会聚焦于功能精炼与生态深化。未来6个月内,平台更可能通过增强信用透明度(如实时展示还款对信用分的影响)来巩固用户信任,而非启动大规模退出。其存续的根基在于中国数字金融的演进逻辑:从支付工具向信用基础设施的转型。因此,市场对“关闭”的焦虑,本质是金融生态成熟度的自然映射,而非系统性风险的信号。
相关文章
白条动态付费额度揭秘
在数字化时代,技术创新不断推动金融服务向着更智能化的方向发展。一项令人瞩目的进展是“白条出来一个付费额度”这一功能的出现,这一机制通过检测用户的支付行为模式,自动生成适合其消费习惯的付费额度。这种基于...
分期乐额度,能当流动资金用吗?
分期乐的额度,在特定条件下,确实可以被视为一种流动资金,从而进行“套现”,但这种行为并非无限制,且需要谨慎对待。分期乐的本质是消费信贷,其额度代表着银行对借款人的信用评估结果,并赋予其一定的还款能力。...
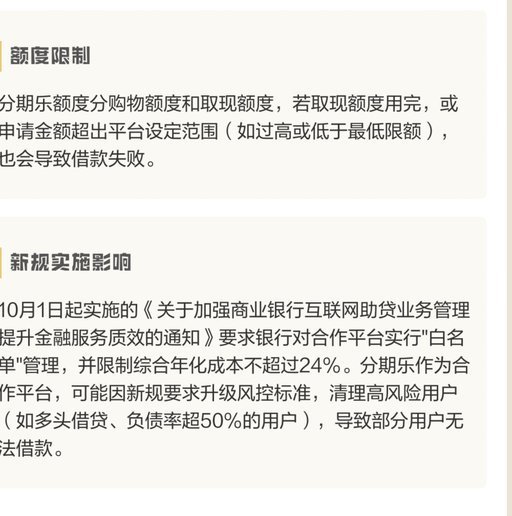
分期乐现在还能借吗
最近关于分期乐是否还能借款的话题引发了广泛讨论。首先,需要明确的是,分期乐作为一个提供消费金融服务的平台,其业务状态会根据市场环境和监管政策的变化而调整。用户能否继续通过分期乐进行借款,关键在于当前该...
微信分付套现?当心踩进这些大坑!
将微信分付通过非正规手段转化为现金,本质上是将一种“消费信贷”强制转化为“流动资金”。这种资金的属性决定了它具有极高的成本和潜在的违规风险。许多人在拿到这笔钱时,容易将其误认为是一种额度外的额外收入,...
花呗套现靠得住吗
当前花呗套现市场呈现两极分化态势,部分平台通过"消费返现"模式吸引用户,实际操作中存在资金池断裂风险。以某平台为例,其宣称的"0费率"套现服务背后,实则通过拉新返现和虚假交易形成资金闭环,一旦用户规模...
便荔卡包额度提取全攻略
便荔卡包的额度提取本质上是资金流与数据流的双向映射。在支付场景中,额度的释放依赖于系统对交易链路的实时校验,包括商户资质、交易金额、时间戳等维度的交叉验证。当用户发起提现操作时,系统会通过API接口调...