寻找羊小羊借款的正规途径:学会通过牌照辨别合规渠道
搜索“羊小羊借款在哪里”的背后,往往隐藏着对数字信贷渠道的表层焦虑。当前消费贷市场呈现高度去中心化的特征,产品名称与运营主体之间常存在信息断层。用户真正需要的并非一个具象的物理地址或单一入口,而是能够穿透营销包装、直抵资金合规底层的导航路径。这类查询频繁出现,折射出市场对便捷性的渴求与对信息不对称的防备心理。理解这一点,才能跳出单纯寻找链接的思维惯性,转向建立可验证的服务接口认知。
确立正规渠道的核心在于追溯牌照与备案信息。任何合法的信贷产品最终都必须挂靠持牌金融机构或经地方金融监管部门核准的助贷平台。通过国家企业信用信息公示系统核对运营公司全称,结合央行征信中心接入标识与金融监管局投诉公示栏交叉验证,即可筛除大量贴牌分销网络。真正的所在之处并非应用商店里的图标排列顺序,而是企业股权穿透图中披露的资金方与担保结构。合规性本身就是最准确的定位坐标。
数字信贷的底层逻辑早已脱离单一平台自营的模式。多数名称活跃的借贷应用实质是流量聚合器,其背后对接的是银行、信托或消费金融公司的资产池。用户点击授信按钮时触发的风控模型与定价策略,取决于数据维度覆盖与资金方风险偏好,而非前端界面的交互设计。因此,考察产品优劣需剥离界面包装,聚焦利率披露格式、提前还款规则及逾期处置流程。表面流量再大,若无法穿透至透明化合同条款,终归是虚拟基建。
面对不断迭代的信贷产品命名策略,保持清醒的认知框架比盲目搜索更具实际价值。监管体系正逐步推动名称、牌照与资金流向三位一体的公示机制,这意味着未来的渠道查找将更依赖标准化信息比对而非经验直觉。用户在决策前应建立个人负债承受能力测算表,将寻找借款入口的动作转化为对自身信用资产的理性盘点。真正可靠的金融服务从不依赖位置指引,而是以可追溯的合规链条与清晰的权责界定作为基石。
相关文章
携程额度:解锁消费潜力
谈论“携程额度”并非在讨论简单的促销优惠,而是在探讨一种基于消费行为的流动性杠杆。在旅游这种高客单价、长周期决策的消费场景下,额度的本质是平台通过金融工具对用户消费能力的延伸。这种额度往往隐藏在信用支...
分期乐借款体验如何?
在探讨分期乐这个借款平台怎么样之前,我们需要先明确几个关键点。分期乐是一家专注于校园和年轻消费群体的互联网消费金融平台,成立至今,已经积累了丰富的运营经验和技术积累。平台的借款产品设计以灵活便捷著称,...
妙用卡,用系统
“羊小咩享花卡”绝非一张简单的消费折扣凭证,它本质上是一个围绕生活体验构建的权益聚合器。深入理解这张卡背后的价值模型,使用者必须跳脱出单纯的“抵扣”思维,将其视为一个可供深度挖掘的消费坐标系。其设计逻...
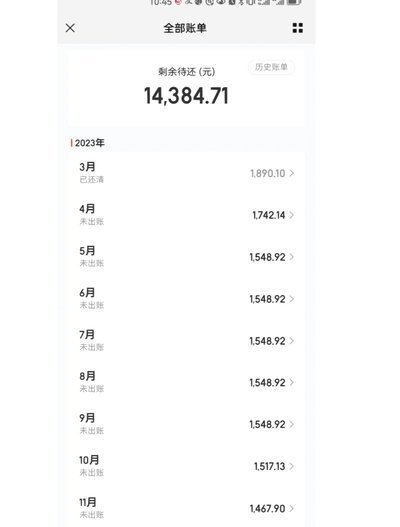
白条秒到手续费怎么算?详解费用构成与理性消费建议
近年来,"白条秒到"作为一种新兴的消费模式,备受年轻消费者喜爱。然而,随之而来的手续费问题也不容忽视。白条秒到手续费是指消费者使用蚂蚁金服提供的“花呗”或“蚂蚁借呗”等金融服务进行快速消费时,需要额外...
得物购物平台官方网址入口指南
消费逻辑的变迁,标志着电商已从单纯的价格竞争转向信用背书。对于追求潮流与正品价值的玩家而言,寻找得物购物平台网址入口,本质上是在寻找进入“验真生态”的凭证。在这个信息过载的时代,用户对商品真实性的焦虑...
花呗套现:风险与监管的灰色地带
花呗给别人套现,本质上是对支付系统的一次规避行为,其风险远超单纯的资金流动问题。这种模式的核心在于利用花呗的便捷性、无额度限制的特性,以及对交易记录的模糊性,来实现资金的快速转移。从技术层面来看,这挑...