美团月付能套现吗?深度揭秘资金合规风险与底层原理
美团月付作为平台提供的信用支付工具,其本质是基于用户信用评估的短期借贷服务。从金融合规角度看,任何将信用额度转化为现金的行为均涉嫌违反平台协议与监管规定。美团月付的额度设计初衷在于满足用户对商品或服务的即时消费需求,其资金流向受平台严格监控,所有交易必须符合商户经营范畴。试图通过虚构交易、虚假订单等方式套现,不仅可能触发风控系统导致账户冻结,更可能因涉嫌信用卡套现类违法行为面临法律风险。
从技术实现层面分析,美团月付的额度管理依赖于多维度的风控模型,包括用户行为轨迹、设备指纹、地理位置等数据。平台通过实时交易监控与异常行为识别机制,能够精准捕捉资金异动。即便存在技术漏洞,套现操作也需突破多重验证环节,例如支付验证、身份核验与交易场景匹配等,这使得实际操作难度远超普通用户认知。部分用户尝试的"转赠"或"代付"等变通方式,本质上仍属于资金转移行为,可能被系统判定为违规操作。
平台在用户协议中明确禁止任何非消费类的资金使用,这为套现行为划定了法律红线。一旦被证实存在套现行为,用户可能面临额度永久冻结、信用评分下调、甚至被列入金融黑名单等后果。美团作为持牌金融机构的合作伙伴,其风控体系与央行征信系统存在数据交互,违规操作可能影响个人征信记录,进而对未来的金融活动产生连锁反应。这种系统性风险远高于短期套现可能获得的收益。
从商业逻辑审视,美团月付的额度投放本质是平台与金融机构的联合风控成果。每笔额度的发放都经过大数据模型的精准测算,其价值体现在促进消费转化而非资金转移。套现行为不仅违背平台商业逻辑,更可能引发系统性风险。例如,若大量用户通过套现方式转移资金,将导致平台资金池失衡,影响正常商户的支付结算效率。这种行为最终可能反噬用户自身,因平台可能调整额度政策或提高风控阈值。
在合规使用框架内,用户可通过合理规划消费周期、优化信用记录等方式提升额度。例如,按时履约、保持稳定消费频次、避免频繁更换绑定设备等行为,有助于建立良好的信用画像。平台亦可能根据用户信用状况动态调整额度,这种正向激励机制远优于任何违规套现的短期收益。理解并尊重信用工具的使用边界,方能实现个人利益与平台生态的共赢。
相关文章
得物额度如何提现及细则解析
得物额度取现,其实是得物平台为了提升用户体验和活跃度而设置的一种功能,它代表着用户在平台上积累的交易价值。理解“平台里的钱”是如何转化为实际资金,需要深入了解得物额度的运作机制和取现规则。得物额度并非...
得物App支付方式全解析
得物App的支付体系,与它的商业模式紧密相连,反映了平台对用户体验和资金安全的双重考量。得物并非传统电商,其交易模式更偏向于“社区电商”,用户参与了商品鉴定的过程,因此支付流程也更复杂,需要适配多种交...
携程积分兑换策略提升会员粘性
携程与“去哪儿花”的合作,为用户提供了一种便捷的酒店预订方式。通过使用“去哪儿花”,用户可以将积分兑换成酒店住宿优惠,吸引了许多注重性价比的旅客。然而,对于携程而言,如何通过这种模式获取更多会员才是关...
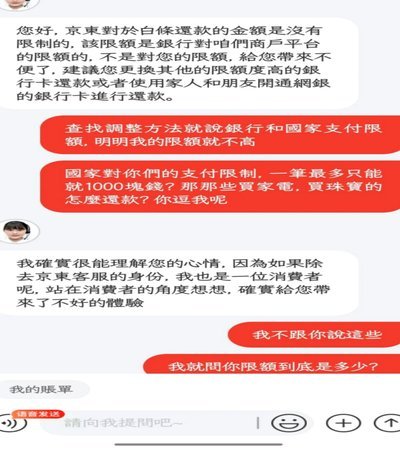
白条取现为何不及时?
白条取现功能的到账时效与平台风控逻辑存在本质矛盾。当用户通过白条进行现金提取时,系统需在资金划转前完成多维度信用评估。根据蚂蚁集团2023年披露的风控数据,单笔取现请求需经过至少三轮实时风险扫描,包括...
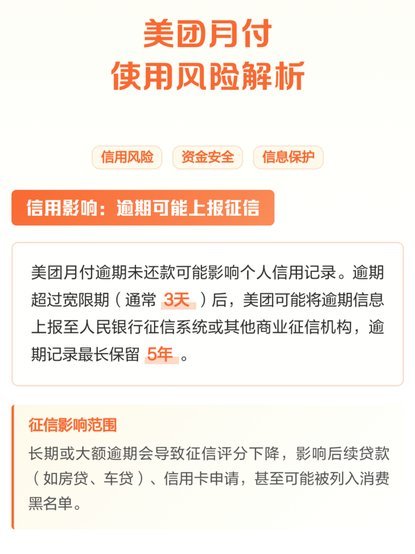
美团月付为何突然不可用?深度解析其背后的风控逻辑
美团月付“不可用”的感知,绝非单一环节的技术故障,而是一组由系统架构复杂性、金融合规门槛和用户预期差异共同作用形成的结构性困境。从宏观层面解析,问题出在支付链路的深度嵌入与跨生态调度的矛盾点上。月付机...
安全使用花呗取现指南
近年来,随着互联网金融的快速发展,“花呗”因其灵活便捷的特点成为了众多消费者的支付工具。然而,随着“花呗取现”的需求日益增长,如何确保这一行为的安全性成为一个亟待解决的问题。 首先,理解“安全的花呗...