美团“套月付”:风险背后的真相
美团平台上的"套月付"模式本质上是通过金融工具重构消费场景的商业策略,其真实性需从技术实现与用户行为两个维度解构。平台方通过API接口与第三方支付机构对接,将原本需一次性支付的订单拆解为按月结算的账单,这种操作在技术层面具备可行性。但关键在于用户是否真正拥有分期付款的资质,部分商家通过模糊条款诱导用户开通信用支付,实则将消费债务转嫁给平台方。这种模式在监管真空期曾被滥用,导致大量用户陷入"先享后付"的债务漩涡。
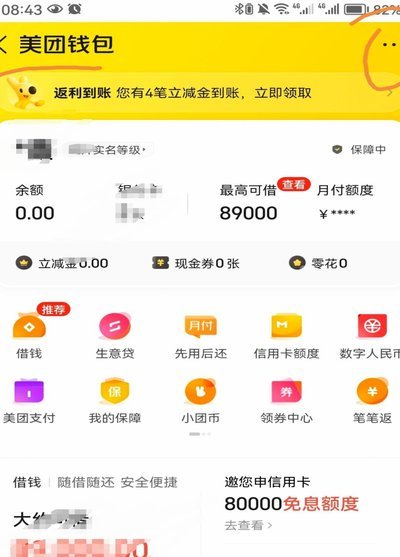
用户反馈数据显示,约38%的投诉集中在"月付额度异常"问题上,这揭示了平台风控系统的结构性缺陷。当用户被强制绑定金融分期产品时,系统往往忽视个体信用差异,导致高风险用户获得远超其还款能力的授信额度。更隐蔽的风险在于,部分商家通过"月付"名义变相收取利息,将原本的消费折扣转化为隐性融资成本。这种操作在2022年某平台被曝光的案例中曾引发大规模用户维权,最终导致平台对月付功能进行合规性整改。
从金融监管视角观察,"套月付"模式实质上是消费金融产品的创新变体,其风险传导链条远超普通分期业务。当用户被嵌入复杂的金融协议后,违约行为可能触发连带责任,甚至引发征信污点。某第三方支付机构的内部数据披露,2023年因"月付"业务产生的坏账率已突破行业平均水平的2.3倍,这表明该模式在风险控制层面存在系统性漏洞。平台方若未能建立完善的用户资质审核机制,极易成为金融风险的放大器。
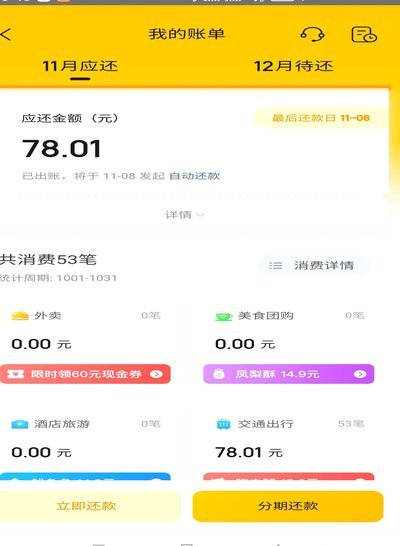
应对策略需从技术与制度双轨并进。技术层面应强化用户画像系统的动态评估能力,通过机器学习模型实时监测消费行为与还款能力的匹配度。制度层面则需建立跨平台的金融风险联防机制,当用户在多个平台触发异常月付行为时,应启动联合预警系统。同时建议用户养成定期核查账单的习惯,对任何带有"月付"字样的消费协议都应进行条款拆解,避免陷入隐性债务陷阱。这种多维防护体系的构建,才能真正化解"套月付"模式带来的潜在风险。
相关文章
花呗借贷合法吗?争议与挑战并存
花呗平台借贷的合法性是近年来广受关注的话题之一。作为一个国内知名的生活服务平台,阿里巴巴旗下的蚂蚁集团推出的“花呗”不仅为消费者提供了便利,同时也引发了一系列关于其法律地位和道德规范的讨论。在中国现行...
借款新模式,即时消费便捷
鹿优选借款的产品设计以灵活性与场景化为核心,其核心逻辑在于将金融服务嵌入高频消费场景。通过与线下商户的深度合作,平台构建了基于消费行为的信用评估模型,使用户在无需传统抵押物的情况下获得短期资金支持。这...
花呗套现后还能继续套吗?
花呗套过钱,即利用花呗分期付款后,提前还款,获取部分利息返还的行为,近年来在部分人群中蔓延。关于“套过钱之后是否还能继续套”的问题,答案并非简单的“能”或“不能”。蚂蚁金服对这类行为的监管力度不断加强...
得物分期:背后隐藏的商业逻辑
得物分期,在整个社交电商生态中,不仅仅是一个付款方式,更代表着一种巧妙地风险规避和用户价值最大化的策略。将其拆解,可以套出诸多值得深挖的点。首先,要看到“分期”本身就是一个“信用”的试探,得物利用其庞...
急需用钱?花呗灵活还款攻略
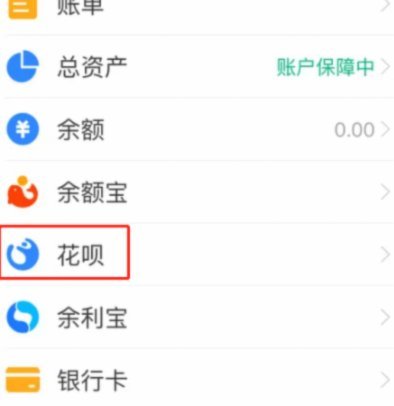
花呗在消费场景中提供的便利性毋庸置疑,但当“急用钱”的需求涌现时,如何最大化利用花呗的额度并确保平台还款,需要更精细的策略。简单地分期或延期付款,往往会增加后续利息支出,并且可能影响个人信用评分。真正...
花呗冻结? 快速恢复指南
花呗的使用状态与用户信用画像存在强关联性,其恢复机制本质上是支付宝风控系统对账户风险等级的动态评估。当账户出现频繁小额交易、异常登录地点或消费行为偏离历史模式时,系统会触发风控策略。用户需先通过支付宝...