快手支付方式全解密
快手支付生态系统的构建,并非简单的支付方式堆叠,而是一套复杂围绕用户场景、交易性质和底层金融需求设计的支付网络。它首先依托于三大主流数字钱包体系,形成了用户群体的广度和接入速度。支付宝和微信支付这两座支付巨头,早已超越了简单的资金流转功能,它们构筑的是一个高度互联、覆盖生活消费全场景的预支付层。这意味着用户无需为特定的交易场景学习新的支付习惯,其身份认证和资金的广域流动性得以保证。核心在于这种“极简切换成本”,使得无论是从日常的商品购买到复杂的服务类交易,用户都能凭借熟悉的界面和稳定的支付渠道完成交割。这套基础网络,保证了快手平台的广阔用户体量能够无摩擦地接入交易环节,构成了平台经济运转的血液循环系统。
从支付的深度和结构化维度来看,仅仅提及“电子钱包”便无法涵盖完整的交易图谱。信用卡、借记卡和分期付款服务,引入了信用金融的复杂属性,显著提升了支付的承载能力和用户决策的灵活性。买赠、ผ่อนชำระ(分期付款)等模式的加入,将支付从单纯的“资金划转”升级为“信用透支与风险管理”过程。商家和用户都可以利用这些结构化支付工具,跨越短期现金流的限制,将高价值、长周期的商品或服务进行摊销消费。这种对信贷周期的嵌入,对于提升客单价、拉长用户消费决策链条至关重要。它使得快手电商不仅是一个冲动消费的场域,更成为一个具备消费规划能力的消费决策枢纽。
快手作为源自内容社交的平台,其支付逻辑的核心在于“内容驱动的交易转化”。这使得Mini Program(小程序)生态内的支付,成为最具代表性的支付场景。通过小程序提供的预设交易环境,支付流程被高度定制化,直接将“点赞-观看-购买”的链路压缩至支付按钮一步。此外,针对直播带货这一特殊场景,虚拟商品和情感化赠予的支付方式极为重要。用户支付的不仅仅是实物成本,还包括了“送礼的意愿”和“打赏的参与感”,这些现金流被平台有效地捕获和二次分配。这些微交易(Microtransactions)的支付模式,极大地增强了用户的沉浸式消费体验,实现了支付行为与情感互动、娱乐消费的无缝融合。
更底层、更专业化的支付结构,体现在其对后台资金流和商业结算机制的优化上。直接的银行卡转账以及与主流商业银行的API接口联通,为大型商家和企业级用户提供了最高安全级别和最稳定的结算保证。这些直接对接的支付通道,保障了B端货物流动链条的可靠性,减少了中介机构带来的成本和时间延迟。同时,平台内部引入的聚合支付和第三方结算服务,其目标是实现资金流、信息流和物流的实时同步。从技术角度看,支付方式的丰富性,最终服务于的是构建一个高信任度、低摩擦力的完整交易闭环,从而支撑起直播电商这一快速迭代、高爆发力的商业模式。
相关文章
携程“拿去花”取消指南:如何安全退订和找回钱?
携程“拿去花”的取消机制,一直是不少用户纠结的问题。它本质上是一种预付服务,提供旅行相关的潜在折扣或福利,但其灵活性的降低,以及后续的使用限制,容易引发用户想退订的诉求。从运营角度出发,携程设立“拿去...
携程额度真的能套出来吗?深度解析其背后的风控逻辑
携程的额度机制本质上是平台对用户行为模式的数字化映射,其核心逻辑在于通过算法对消费频次、支付方式、行程特征等维度进行动态评估。系统会根据历史数据建立用户画像,当某个账户的消费行为突破预设阈值时,系统会...
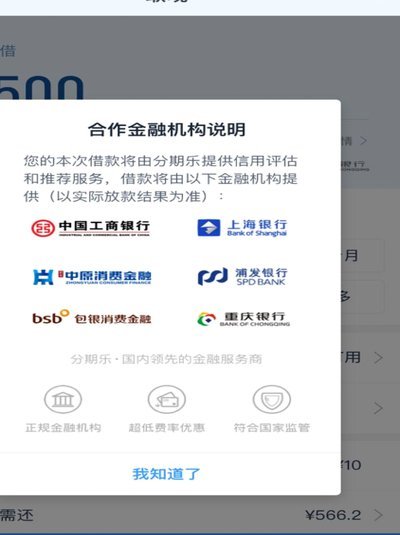
分期乐正规性:监管背书与用户争议
分期乐作为校园分期领域的头部品牌,其运营主体趣分期在2018年完成股权重组后,正式接入乐信集团体系。该平台持有互联网消费金融牌照,业务范围覆盖校园分期、信用支付及场景金融,其核心资质来源于持牌金融机构...
羊小咩提现机制全解析
羊小咩的提现机制本质上是数字资产流转的闭环设计,其核心在于如何通过技术手段实现价值的高效转化。在分布式系统架构中,提现流程需要平衡链上数据验证与链下操作的协同,这涉及到智能合约的自动触发条件与人工审核...
得物月付套现联系方式
最近,得物APP的月付功能成为了许多用户讨论的热点。所谓的“得物月付套现”,指的是一种利用得物平台月付规则进行资金周转的行为。然而,值得注意的是,这种操作方式可能触及了金融和法律的相关规定,不建议盲目...
呗呗分期:用户体验与消费新趋势
### 呋呋分期怎么样?用户体验与产品设计的双重视角 在消费金融产品日益多元的当下,用户对于分期服务的期待早已超越了单纯的“借钱”功能。好的分期产品不仅要解决资金问题,更要通过设计细节传递一种“轻松...