多头借款如何自救
多头借款的风险,犹如一张张看似诱人的蜘蛛网,将借款人深陷其中。 借款人认为自己善于计算、掌握着多头借款的技巧,以为可以从利息的差异中获利。然而,现实往往是残酷的。当利息的加总超过了收入,当借款的利息周期越来越长,当一笔笔的贷款都无法偿还的时候,借款人将陷入一个无法自拔的深渊。
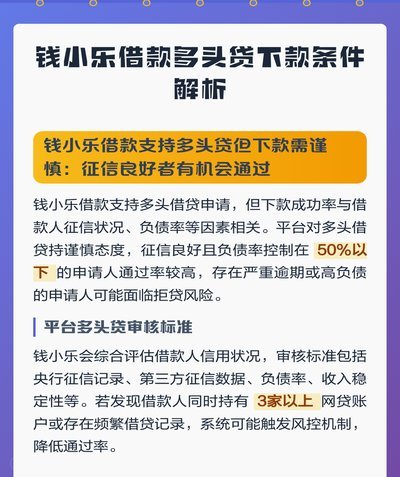
多头借款的本质,是一种高风险的金融操作。 它依赖于借款人的信用和资金链的稳定性。一旦出现任何意外,如收入减少、意外支出或市场波动,多头借款就可能成为一潭死水,无法自救。
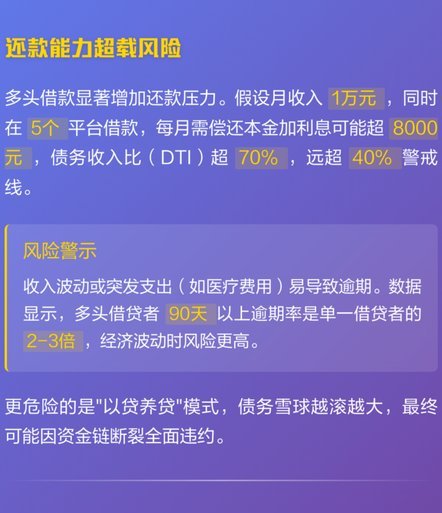
更可怕的是,多头借款会造成心理上的巨大压力。 债务的负担会如影随形,让借款人喘不过气。 为了维持多头借款的运转,借款人可能开始铤而走险,采取更加危险的金融操作,最终走向毁灭。
摆脱多头借款的困境,需要借款人清醒认识到自身的处境。 首先,要停止任何新的借款行为,并制定一个可行的还款计划。 同时,要寻求专业机构的帮助,例如债务咨询机构或信用修复机构,以制定更有效的还款方案。
最终,多头借款的教训,告诉我们,合理规划财务,控制风险,才是稳健的财富管理之道。 避免过度依赖短期收益,坚持长期稳健的投资策略,才能获得真正的财富安全感。
相关文章
白条如何安全变现指南
白条作为一种常见的互联网消费金融工具,近年来受到了广泛的关注。不过,对于一些用户而言,“如何将手中的白条进行变现”成为了一个实际的需求和挑战。本文将从不同角度探讨这一话题。 首先,我们需要明确的是,...
白条能提现吗?揭开真相
白条作为一种消费金融工具,主要为用户提供在特定场景下购物时的分期付款服务。那么,白条是否可以提现呢?答案是复杂的,需要从多个角度来探讨。 首先,理解白条本质上是一种信用支付方式,其核心功能在于消费者...
如何灵活利用花呗避免超支
花呗作为信用支付工具,其核心价值在于信用额度的灵活使用。用户可通过日常消费、线上购物、分期付款等方式激活信用资源,但需注意额度与还款周期的匹配关系。例如,当月消费金额超过信用额度时,系统会自动触发还款...
分期乐额度,能当流动资金用吗?
分期乐的额度,在特定条件下,确实可以被视为一种流动资金,从而进行“套现”,但这种行为并非无限制,且需要谨慎对待。分期乐的本质是消费信贷,其额度代表着银行对借款人的信用评估结果,并赋予其一定的还款能力。...
花呗套现后还能继续套吗?
花呗套过钱,即利用花呗分期付款后,提前还款,获取部分利息返还的行为,近年来在部分人群中蔓延。关于“套过钱之后是否还能继续套”的问题,答案并非简单的“能”或“不能”。蚂蚁金服对这类行为的监管力度不断加强...
如何有效管理信用卡额度
在金融产品日益多样化的今天,便利卡(即信用卡)作为一种灵活便捷的支付工具受到越来越多人的喜爱。然而,很多持卡人可能并不了解如何最高效地利用自己的便利卡额度。实际上,合理地套取并有效管理便利卡额度,不仅...