白条提现全攻略:避坑指南
提现操作的核心认知,绝非简单的账户资金转移,而是一套涉及多层级风险管控与合规流程的系统性行为。白条提现机制本质上是平台信用额度到外部银行系统的资金回传路径。从专业角度审视,用户必须首先建立对该笔款项性质的清晰认知:其本质并非如现金般的自由资产,而是基于平台信用体系周转账期的结算代金。因此,在开始任何提现流程前,最关键的第一步是核验资金来源的有效性及当前平台的额度限制。只有将自身的提现需求锚定在其合规、周期性的使用场景中,而非视为临时的财务补足点,才能顺利通过复杂的风控节点,避免因为系统误判或资料不符而产生停滞甚至失败的情况。这要求用户不仅理解“怎么做”,更要深入理解资金周转的背书逻辑。
提现操作流程的优化重点,在于构建一个多重验证环路,而不是单纯遵循界面的指引。一旦决定发起白条到外部银行账户的转账指令,系统会立即启动身份、设备和行为三维度的交叉比对机制。用户必须确保绑定的接收银行卡信息是实时有效且高度匹配本人实名认证主体(KYC)的。任何微小的账号差异或未及时更新的个人信息,都可能触发平台的二次验证流程,导致提现路径被临时阻断。从操作层面看,最佳实践是在非高峰时段、稳定网络环境下执行提现指令,并预留足够的周转余量作为缓冲池。这不仅规避了系统瞬间负荷导致的延迟,也使整个资金流向呈现出可控和连续的痕迹,大大提高了交易通过率与效率。
理解技术瓶颈对于保障资金顺利到达至关重要。我们在讨论提现时,必须将目光投射到“联接机制”的层面。白条体系的最终落地,必然是通过支付网关(Payment Gateway)与外部银行网络进行接口对接。这个交汇点极易成为效率瓶颈和风险敞口所在。用户遇到的任何提现失败提示,表面上看可能是系统错误,实则往往是由于账户信誉评分、交易频率过高触发的风控阈值临界点的判定结果。此时,简单地重复操作毫无意义;正确的解决思路是回溯分析:检查是否在极短时间内进行了连续的多次大额提现请求,若如此,应主动进行降频和间隔冷却,等待平台风控模型的自动重置周期完成,再尝试提交优化后的交易指令,方可有效突破技术壁垒。
更宏观的视角来看待白条提现,我们谈论的是一个完整的资金闭环管理模型。这已经超出了简单的“收钱”范畴,进入了信用资产的自我调度层面。优秀的财务操作者不会将每一次提现都视为独立的事件,而是将其纳入年度或季度整体现金流预测体系进行规划。当您能够准确预估未来一段时间内所需资金的最大值、最小值以及时间窗口时,才能科学地匹配白条服务的额度领取与回笼周期,做到水到渠成。切忌在不确定的财务压力下盲目且一次性最大化提现。真正专业的处理方式是构建一个“最小可行资产池”,即仅在绝对必要的时间点,将最低限度的资金提取出来维持运转,以持续维护良好的信用记录和高效的交易行为画像。
相关文章
分期乐额度提取:全攻略
在数字化金融时代,分期购物成为一种广泛接受的消费方式。分期乐作为这一领域的佼佼者,不仅提供了丰富的商品选择,还允许消费者根据自身需求调整分期额度。但是,有些消费者 首先,要理解分期乐购物额度提取的可...
白条秒放款背后的退款隐忧
“白条出库秒不怕退款吗”看似一个简单的现象,实则触及了商业金融体系的深层逻辑与风险管理模式,需要从多个维度进行剖析。简单地认为“白条出库秒不怕退款”是一种对风险的无视,实际上是对现有金融体系的一种巧妙...
羊小咩购物额度实时提现技术解析
羊小咩购物额度的快速提现机制本质上是平台与商家间的信任博弈。通过构建多通道支付网络,平台可将资金流转路径压缩至毫秒级。例如接入聚合支付接口后,商家可同时绑定微信、支付宝、银联云闪付等渠道,系统自动匹配...
携程积分兑换策略提升会员粘性
携程与“去哪儿花”的合作,为用户提供了一种便捷的酒店预订方式。通过使用“去哪儿花”,用户可以将积分兑换成酒店住宿优惠,吸引了许多注重性价比的旅客。然而,对于携程而言,如何通过这种模式获取更多会员才是关...
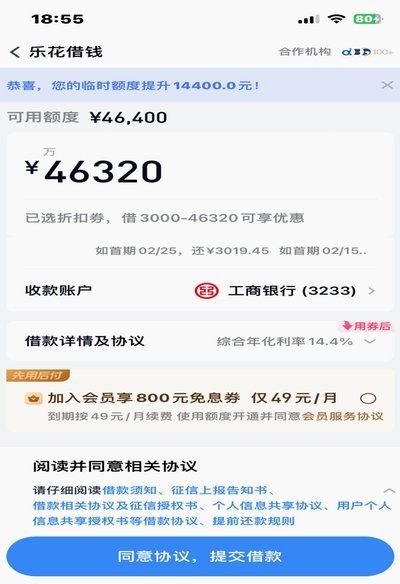
分期乐借款体验如何?
在探讨分期乐这个借款平台怎么样之前,我们需要先明确几个关键点。分期乐是一家专注于校园和年轻消费群体的互联网消费金融平台,成立至今,已经积累了丰富的运营经验和技术积累。平台的借款产品设计以灵活便捷著称,...
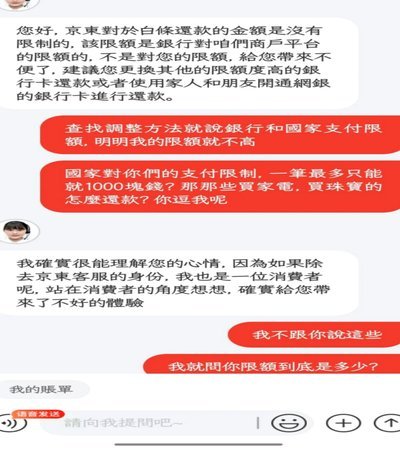
白条取现为何不及时?
白条取现功能的到账时效与平台风控逻辑存在本质矛盾。当用户通过白条进行现金提取时,系统需在资金划转前完成多维度信用评估。根据蚂蚁集团2023年披露的风控数据,单笔取现请求需经过至少三轮实时风险扫描,包括...