微信分付:套现难在哪?
微信支付的“分付”本质上是一种虚拟财产流转行为,其设计逻辑完全围绕真实场景下的消费和服务支付展开。从金融技术和反欺诈模型的角度审视,“能否套现”问题,最终导向一个明确的结论:系统层面是严格禁止直接提取资金的,因为这触犯了数字钱包服务商建立在交易闭环基础上的底层协议。探讨这一操作,不能停留在简单的政策层面上,而必须深入到支付网络风控模型与反洗钱监管体系的交汇点进行分析。一旦尝试跨越正常的消费-回款循环,系统级的监测节点会迅速识别出可疑的资金路径异常,将其视为潜在的高风险行为,从而在技术和合规层面形成一道坚固的屏障。
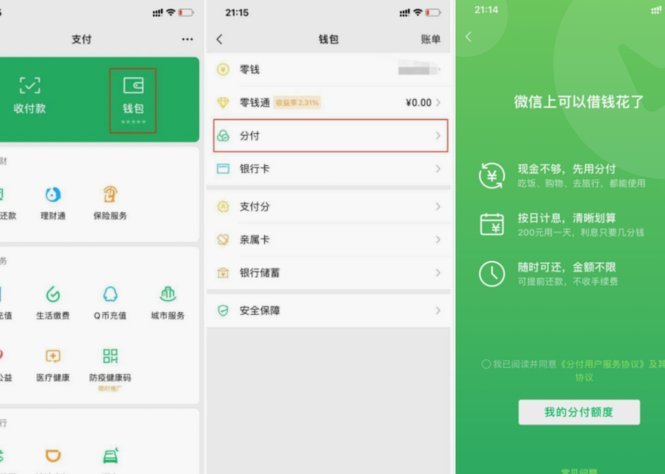
试图通过变相方式实现“套现”的行为,通常涉及到利用第三方或模拟消费的中间环节,例如购买虚拟商品、充值卡或其他非现金流动的资产。这些灰色地带的操作模式看似绕开了直接提取的限制,但它们并非真正的资金转移,而仅仅是创造了一个“表象交易”。专业的金融风控系统早已建立了多维度的识别矩阵,它们能精准捕捉到循环交易的高频特征、金额的结构性异常以及收款方的行为一致性失误。任何试图将支付分账收益无偿或通过不合理渠道汇聚到个人账户的行为模式,都极大概率会被认定为非法资金占用或洗钱预警信号,从而触发平台的风控拦截机制。
从金融流转的原理来看,“套现”行为破坏了货币交易的经济基础——即买方必须获得实物商品或服务对应的价值回报。微信支付的分账和分付资金,每一笔进账都附带着“支付目的”这一不可剥离的标签。如果缺乏一个等价交换(无论是物理消费还是数字服务购买),这笔钱在金融系统内的意义便接近于零。这意味着资金必须以消费品、服务费、税金或其他可追溯成本的形式消耗掉,才能完成合法闭环。试图将虚拟支付款项直接转化为不受限制的现金提现,本质上是要求支付平台扮演了非许可的信贷或兑换机构,这超出了其业务授权和法律边界。
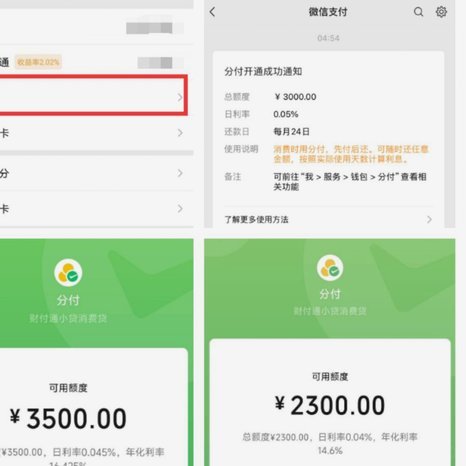
此外,我们不能忽略监管层对数字人民币化和金融透明度提升的要求。随着国家对电子支付领域的监控能力不断增强,任何大额、异常频率的资金进出都会被纳入更严格的穿透式审查范围。这意味着即使操作者能够通过技术手段暂时绕过眼前的风控拦截,在更高级别的反洗钱监管体系下,资金的真实来源和用途仍需要提供完整的商业逻辑佐证。因此,将“分付”理解为可自由周转或变现的非商品化财富,这种认知是严重误区的表现;它只会将用户引入高风险、极易触犯合规红线的非法交易陷阱中,最终面临资金冻结和法律后果的双重打击。
相关文章
分期乐逾期协商分期技巧
面对分期乐逾期的情况,合理且有效的协商至关重要。首先,了解自己的权益是基础。根据《中华人民共和国合同法》,消费者在遇到困难时有权与商家进行沟通,寻求合理的解决方案。因此,在逾期之后,及时联系分期乐客服...
美团月付轻松提现至微信
美团月付提现至微信,看似简单的操作,实则折射出平台金融服务体系的成熟度和用户消费习惯的转变。长期以来,平台积分、优惠券等形式的“类现金”流通,最终需要变现成实际可支配的资金。美团月付的推出,本质上是为...
分期乐2020年发展态势分析
2020年,分期乐作为国内领先的分期购物平台,在经历了市场环境的剧烈变化后,呈现出新的发展态势。这一年,分期乐积极响应国家政策号召,加大了对消费金融业务的合规监管与风险控制力度,并通过技术创新优化用户...
花呗套现:套路与风险背后的真相
花呗作为阿里巴巴生态内的信用支付工具,其核心逻辑是通过消费场景的闭环实现资金流转。商家在接入花呗时,实质上是在参与平台搭建的信用交易体系。部分商户试图通过虚构交易、拆分订单等手段,将花呗资金转化为可支...
分期乐额度冻结如何解除
分期乐额度冻结,对于依赖其灵活资金解决方案的用户来说,无疑是一件令人焦虑的事情。冻结并非简单的“暂停”,而是意味着你的信用评估体系感知到了某种变化,导致其对你的风险评估上升。理解冻结背后的原因,是解决...
分付24小时提现多久到账
关于“分付24小时提现多久到账”这一问题,我们需从几个角度进行分析。首先,理解“分付”是蚂蚁金服推出的一种信用支付产品,用户可以在消费时享受先用后付的信用服务。对于提现问题,分付目前并不直接提供提现服...