花呗套现:信用、债务、法律三重风险
花呗套现行为本质上是对金融工具的滥用,其后果绝非简单的资金周转问题。从法律层面看,套现行为可能触及《刑法》第266条关于诈骗罪的界定,当金额达到3000元
信用体系的连锁反应远比想象中严重。芝麻信用分作为个人信用资产的重要组成部分,其评分机制与央行征信系统存在深度绑定。套现行为会导致信用评分断崖式下跌,这种信用损伤具有不可逆性,即便未来通过正常消费修复,仍需至少3年时间才能恢复至原有水平。更关键的是,信用记录的负面影响会波及贷款审批、信用卡申请等金融场景,形成"信用贫困"的恶性循环。
财务风险往往在短期内被忽视,但长期来看会引发系统性危机。花呗套现的手续费率通常在5%-10%之间,而银行信用卡取现的利息成本可达日万分之五。当套现资金用于非消费场景时,利息支出会形成滚雪球效应。2022年某金融监管报告指出,套现资金中约37%最终流向房地产或股市,这种投机行为一旦遭遇市场波动,债务危机可能在数月内爆发。更危险的是,平台通过"资金池"机制将套现资金集中管理,一旦触发风控阈值,资金冻结可能引发连锁债务违约。
平台反制手段正在从被动防御转向主动出击。支付宝2023年推出的"信用修复计划"要求套现用户补足欠款并接受信用教育,这种惩戒措施已对23万用户实施。更值得关注的是,平台正在构建"行为画像"系统,通过分析用户的消费轨迹、资金流向等数据,精准识别套现行为。这种技术手段的成熟,使得套现行为的隐蔽性大幅降低,任何异常交易都可能被系统实时捕捉。
心理层面的代价往往被忽视,但对个人生活的影响同样深远。套现行为会引发"债务焦虑症",这种心理压力可能导致睡眠障碍、情绪失控等问题。更严重的是,套现行为会破坏人际关系,2021年某社会调查机构数据显示,63%的套现者曾因此与家人产生矛盾。当套现行为演变为一种依赖性消费,个体将陷入"用未来换当下"的恶性循环,最终导致生活质量的全面下降。
相关文章
花呗套现:风险有多大?
花呗套现的风险,一直是许多人头疼的问题。这是一种利用花呗额度进行短期资金周转的方式,其本质就是通过套现来获得现金流,但这种行为会带来一定的风险。首先,从银行的角度来说,他们拥有强大的数据分析能力和风控...
揭秘电商平台套现店铺的搜索技巧
电商平台的流量池与转化率差异为套现行为提供了潜在路径,但需警惕平台算法对异常数据的识别机制。通过分析商品类目下的搜索排名波动,可定位高频曝光但转化率偏低的店铺。这类店铺往往存在流量分配不均现象,其商品...
携程额度真的能套出来吗?深度解析其背后的风控逻辑
携程的额度机制本质上是平台对用户行为模式的数字化映射,其核心逻辑在于通过算法对消费频次、支付方式、行程特征等维度进行动态评估。系统会根据历史数据建立用户画像,当某个账户的消费行为突破预设阈值时,系统会...
分期乐正规性:监管背书与用户争议
分期乐作为校园分期领域的头部品牌,其运营主体趣分期在2018年完成股权重组后,正式接入乐信集团体系。该平台持有互联网消费金融牌照,业务范围覆盖校园分期、信用支付及场景金融,其核心资质来源于持牌金融机构...
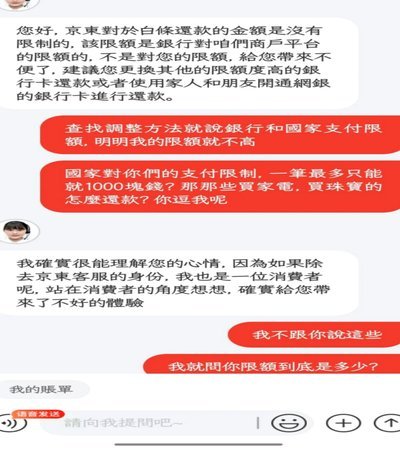
白条取现为何不及时?
白条取现功能的到账时效与平台风控逻辑存在本质矛盾。当用户通过白条进行现金提取时,系统需在资金划转前完成多维度信用评估。根据蚂蚁集团2023年披露的风控数据,单笔取现请求需经过至少三轮实时风险扫描,包括...
分期乐:互联网金融的便捷消费选择
随着互联网金融的蓬勃发展,分期乐贷款平台迅速崛起,成为众多消费者在面临大额消费需求时的重要选择。该平台凭借其灵活便捷的服务模式和高效的风险控制体系,在竞争激烈的市场中占据了重要地位。 从用户群体上看...