花呗额度套利:算法漏洞下的信用扩张
花呗作为阿里巴巴生态中的信用支付工具,其额度体系本质上是基于用户信用评分的动态授信机制。当用户通过多笔小额消费形成稳定还款记录后,系统会根据消费频次、还款能力等维度持续优化授信额度。这种设计本意是通过数据积累提升信用评估精度,但部分用户发现,通过刻意制造消费场景(如购买高单价商品后立即退货)可以触发系统重新评估,从而获得临时额度提升。这种行为实质上是利用算法逻辑的模糊性,将信用评估模型转化为可被操控的变量,形成了一种隐性的额度套利空间。
在技术层面,花呗的额度分配算法包含多维数据交叉验证机制。当用户出现高频小额支付、消费金额与账单周期不匹配等异常行为时,系统会启动风险预警模块。但部分用户通过构造虚假消费场景(如使用多个账户进行关联消费)或利用商户端的结算规则差异,成功规避了风控系统的检测。这种操作本质上是通过数据层面上的欺骗行为,将信用评估模型的输入参数进行人为干预,形成了一种技术性套利路径。
从金融风险视角观察,这种行为可能引发系统性信用扩张。当大量用户通过非正常手段获取超额授信额度后,会形成信用资源的错配。这种错配可能导致两个方向的负面效应:一方面,用户可能因过度依赖信用消费而陷入债务危机;另一方面,平台可能因授信规模膨胀而面临坏账率上升的压力。更深层的问题在于,这种套利行为会扭曲信用评估体系的公平性,使真正具备还款能力的用户被算法逻辑边缘化。
监管层面已开始针对此类行为进行技术反制。当前花呗系统已引入行为识别模型,通过分析用户操作轨迹、设备指纹、IP地址等维度数据,构建多层风控体系。同时,平台正在探索基于区块链的信用数据存证技术,确保交易记录的不可篡改性。这些措施的核心逻辑在于,通过技术手段还原信用评估的真实数据基础,切断人为干预的可能路径。
用户心理层面,这种行为反映了现代消费社会中的信用焦虑。当传统储蓄模式被信用消费体系取代后,部分用户将额度获取视为获取经济主动权的手段。这种心理在年轻群体中尤为明显,他们更倾向于通过技术手段突破制度约束。但这种行为本质上是将信用工具异化为获取财富的手段,忽视了信用体系本应承担的金融风险管理功能。
未来,随着人工智能风控技术的迭代,花呗的信用评估模型将更加注重行为模式的长期追踪。通过引入机器学习算法对用户消费习惯进行深度建模,系统可以更精准识别异常行为。同时,监管政策可能进一步细化对信用额度使用的规范,将额度获取与实际消费能力绑定。这种趋势表明,信用体系的健康发展需要技术手段与制度设计的双重保障,而非简单依赖个体的套利行为。
相关文章
荔卡秒到账,便捷金融新体验
便荔卡取现秒到功能的出现,标志着银行卡服务进入了一个新的时代。这种即时到账的服务,打破了传统的资金流转模式,极大地提升了用户使用体验。首先,从技术角度来看,“秒到”不仅仅依赖于快捷的网络传输速度,更是...
分期乐购物额度如何变现金2024版
### 分期乐购物额度取现方法2024 分期乐的购物额度本质上是一种消费信贷工具,主要用于提升用户的在线购物支付能力。然而,许多用户在使用过程中可能会好奇如何将这部分额度转化为现金,即所谓的“取现”...
闪电支付即刻享信用生活新模式
分付秒到账的本质是金融基础设施与用户行为的深度耦合。当支付指令在毫秒级完成清算,背后依赖的是分布式账本技术与实时清算系统的协同。传统支付链条中资金划转需要多个节点确认,而分付秒到账通过智能合约自动触发...
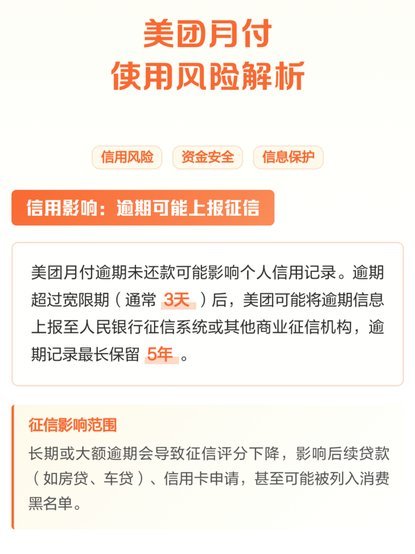
美团月付为何突然不可用?深度解析其背后的风控逻辑
美团月付“不可用”的感知,绝非单一环节的技术故障,而是一组由系统架构复杂性、金融合规门槛和用户预期差异共同作用形成的结构性困境。从宏观层面解析,问题出在支付链路的深度嵌入与跨生态调度的矛盾点上。月付机...
便荔卡额度聪明用法指南
便荔卡包的购物额度,不仅仅是一个数字,它代表着一种消费策略,更关乎其价值的有效利用。很多人拿到额度后,往往会陷入一种“盲目扩张”的陷阱,大量刷单,结果导致额度很快就被消耗,并伴随着不必要的还款压力。真...
花呗使用记录 平台如何掌握?
花呗作为阿里巴巴生态中的信用支付工具,其使用场景覆盖淘宝、天猫、饿了么等平台。当用户在这些平台进行消费时,系统会同步获取交易数据,包括商品信息、支付金额、时间戳等。这种数据联动并非简单的信息共享,而是...