揭秘鹿优选:它究竟是合规网贷还是风险陷阱?
鹿优选的平台定位存在显著的模糊性,其业务模式与传统网贷平台存在本质差异。从公开信息看,该平台并未在银保监会备案,也未在地方金融监管局登记注册,这种合规缺失直接导致其无法纳入正规网贷监管体系。其宣称的"供应链金融"业务,实际操作中往往缺乏真实贸易背景,资金流向难以追溯。这种模式容易引发资金池风险,一旦出现兑付危机,投资者将面临难以追偿的困境。
平台运营数据呈现出异常特征,注册用户量与实际放款规模存在明显断层。这种数据错位暗示可能存在虚假宣传或数据造假行为。更值得警惕的是,其宣传材料中频繁使用"年化收益15%"等高回报承诺,这种违背市场规律的表述往往伴随着极高的违约概率。网贷行业数据显示,承诺年化收益超过10%的平台,其实际兑付率普遍低于行业平均水平。
用户反馈中普遍存在的投诉指向平台风控机制的严重缺陷。有借款人反映,平台在审核资质时存在明显的形式主义,甚至出现"零审核放款"的情况。这种粗放的风控模式直接导致不良率居高不下,而平台却通过模糊的合同条款将风险转嫁给出借人。这种风险转嫁行为在2023年网贷行业专项整治中被明确列为违规红线。
从监管视角观察,鹿优选的运营模式符合当前网贷行业"清零"政策的监管逻辑。其未备案的运营状态、模糊的业务边界以及高收益承诺,均构成典型的违规操作。监管部门近年持续强化对"伪网贷"的打击力度,此类平台往往通过虚构金融牌照、伪造合规文件等方式规避监管,最终导致系统性风险积累。
投资者需警惕平台在营销话术中的陷阱,诸如"保本保息"、"资金托管"等宣传用语往往掩盖着实质风险。建议通过国家企业信用信息公示系统核实平台资质,同时关注银保监会发布的网贷机构名单。在当前监管趋严的环境下,任何未备案的网贷平台都可能成为系统性风险的导火索,理性选择合规金融机构是规避风险的关键。
相关文章
卡包套现:玩法与逻辑解读
卡包额度的本质属性决定了其无法直接进行现金赎回,这种电子凭证的流通性是被严格限定在特定的商业生态系统内部。深入理解“套现”操作,首先必须掌握其底层逻辑:它并非现金,而是锁定在特定商户网络(Mercha...
分付:如何合理“套现”
关于“分付怎么把钱套出来”的问题,首先需要明确的是,“分付”实际上是指一种由蚂蚁集团推出的信用支付产品,允许用户在购物或服务消费时,选择分期付款。这里所说的“套钱”,通常指的是不正当获取资金的行为,在...
分期乐购物金提现难?
分期乐购物金的提现功能需结合其资金属性与平台规则综合判断。该类资金本质属于消费额度而非现金,通常以虚拟账户形式存在,其使用范围严格限定在合作商户的指定商品或服务。平台通过设置使用门槛,既保障资金流向可...
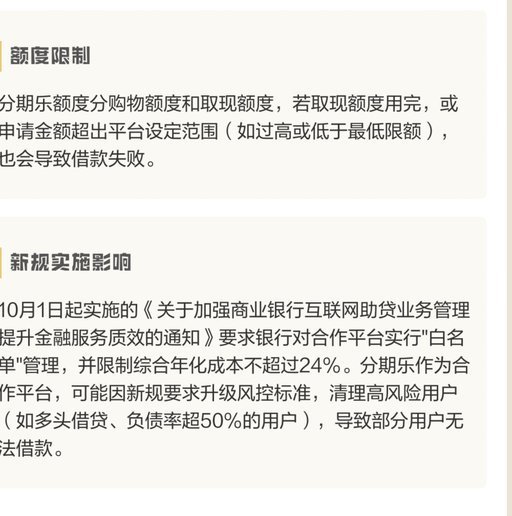
分期乐现在还能借吗
最近关于分期乐是否还能借款的话题引发了广泛讨论。首先,需要明确的是,分期乐作为一个提供消费金融服务的平台,其业务状态会根据市场环境和监管政策的变化而调整。用户能否继续通过分期乐进行借款,关键在于当前该...
得物分期购:即买即到,轻松购物新体验
近年来,得物分期购作为一种新兴的消费模式,在年轻人中迅速流行开来。不同于传统的全款购买方式,“得物分期购”不仅简化了消费者的购物流程,还提供了灵活多样的付款选项。尤其是“秒到”的服务理念,更是为用户带...
白条如何变成现金?警惕背后的信用风险
近年来,“白条套现”这一现象在贴吧等网络社区中引发了广泛讨论,甚至成为一些用户热衷的话题。所谓“白条套现”,是指通过开具无正规合同或发票的赊账凭证(即“白条”),利用某些平台或渠道将这些凭证转化为现金...