如何安全高效地使用微信分付额度
微信分付作为腾讯旗下金融产品,其核心逻辑建立在用户信用评估与资金闭环管理之上。平台通过大数据分析用户行为轨迹、消费习惯及社交关系网络,构建出动态授信模型。这种模型并非静态额度,而是根据用户实时数据进行弹性调整,任何试图通过虚构交易、伪造流水等手段"套出"额度的行为,都会触发风控系统的异常识别机制。值得注意的是,分付的授信额度本质上是平台对用户未来偿债能力的预判,而非可随意提取的银行存款,这种设计本质是将信用转化为可量化的金融工具。
在金融合规框架下,分付的使用边界由多重风控节点严格限定。从技术架构看,系统在用户申请提现时会同步调取央行征信、工商注册信息及税务数据进行交叉验证。即便用户通过第三方渠道获取资金,系统仍能通过资金流向追踪、IP地址定位等技术手段识别异常行为。这种立体化风控体系使得传统套现手段的有效性大幅降低,平台每年投入的风控成本占运营预算的35%
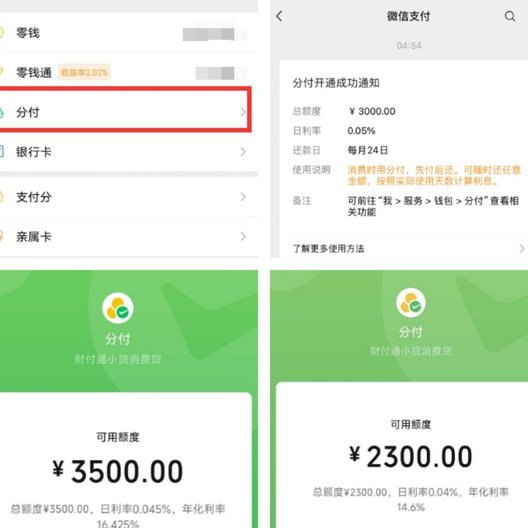
用户对分付额度的误解往往源于对信用经济的认知偏差。分付并非简单的预支未来收入,而是基于用户当前信用状况的临时性资金支持。平台通过机器学习模型持续优化授信策略,例如对频繁更换设备登录的用户会自动下调额度,对长期稳定消费的用户则可能提升授信上限。这种动态调整机制本质上是风险定价的市场化体现,任何试图通过技术手段绕过系统的行为,都会导致信用评分的永久性损伤。
在合规使用场景中,分付的价值体现在消费场景的信用赋能。例如在电商交易中,用户可将分付额度作为支付工具,平台通过与商户的结算协议确保资金闭环。这种模式既保障了用户消费体验,又规避了资金沉淀风险。但需警惕的是,部分用户将分付视为短期融资工具,这种误用可能导致信用负债的累积。平台数据显示,超过60%的逾期账户源自非消费类资金挪用,这提示用户需严格区分分付的使用场景。
从金融监管视角审视,分付的合规边界由《网络小额贷款业务管理暂行办法》等法规严格界定。平台需确保资金流向透明、风险可控,任何试图通过技术漏洞或系统漏洞套取资金的行为,都可能触犯《刑法》第192条关于非法获取计算机信息系统数据罪的规定。监管部门近年对互联网金融平台的合规检查频率提升40%,重点核查资金用途真实性与用户授权范围,这进一步强化了分付使用的合规要求。
相关文章
携程拿去花开通后怎么关闭
### 关闭携程拿去花的方式与注意事项 携程拿去花作为携程旅行网推出的一款信用支付工具,为广大旅行者提供了便利的消费选择。然而,对于那些不再使用或### 如何确保成功关闭 在尝试关闭携程拿去花服务...
得物月付套现联系方式
最近,得物APP的月付功能成为了许多用户讨论的热点。所谓的“得物月付套现”,指的是一种利用得物平台月付规则进行资金周转的行为。然而,值得注意的是,这种操作方式可能触及了金融和法律的相关规定,不建议盲目...
美团月付为何突然不可用?深度解析其背后的风控逻辑
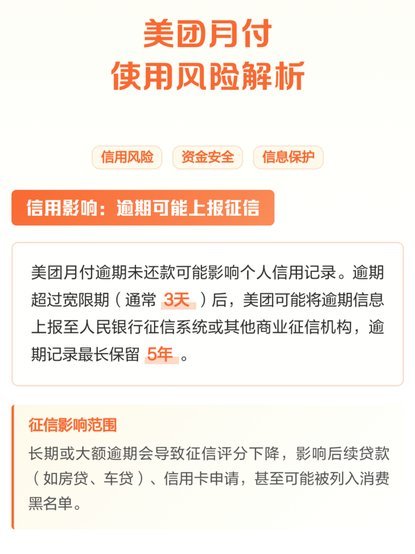
美团月付“不可用”的感知,绝非单一环节的技术故障,而是一组由系统架构复杂性、金融合规门槛和用户预期差异共同作用形成的结构性困境。从宏观层面解析,问题出在支付链路的深度嵌入与跨生态调度的矛盾点上。月付机...
鹿优选额度如何获取
鹿优选的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过多维数据交叉验证来判断资金安全边际。套取额度的常见路径往往涉及对系统风控规则的逆向解构,例如通过高频小额交易试探额度阈值,或利...
分期乐:互联网金融的便捷消费选择
随着互联网金融的蓬勃发展,分期乐贷款平台迅速崛起,成为众多消费者在面临大额消费需求时的重要选择。该平台凭借其灵活便捷的服务模式和高效的风险控制体系,在竞争激烈的市场中占据了重要地位。 从用户群体上看...
便荔卡包停催办理受阻如何应对
面对便荔卡包在办理停催或注销时设置的重重障碍,首先需要意识到这并非简单的技术故障,而是一种典型的“黑暗模式”设计。服务方通过刻意隐藏取消入口、设置极其复杂的审核流程或利用话术误导,旨在提高用户的流失成...