得物分期额度能提现吗?真相揭秘
得物平台的分期功能本质上是基于用户信用额度的消费支付手段,其资金流转逻辑与传统提现存在本质差异。当用户通过分期购买商品时,平台会将订单金额拆分为若干期次,由合作金融机构按期划扣。此时账户余额并未实际到账,而是以信用额度形式存在,仅在消费时产生账单。这种模式下,分期款项无法直接提现,因为其本质是预授权消费而非资金沉淀。
平台提现功能通常指向账户余额的即时转移,而分期额度属于授信额度范畴。两者在资金属性、流动性及使用场景上存在明显区隔。例如,用户若通过花呗或白条分期,其额度会显示在对应金融机构的账户中,而非得物平台的余额账户。因此,即使用户拥有分期额度,也需通过对应金融机构的提现渠道操作,且受制于该机构的提现规则与风控策略。
值得注意的是,部分用户误将分期额度视为可随时提取的现金储备,这种认知偏差可能引发资金规划失误。实际上,分期款项的使用需遵循"先消费后还款"的原则,其流动性远低于传统提现。若用户急需资金,建议优先考虑平台提供的提现功能,而非依赖分期额度。同时需关注提现手续费、到账时效等细节,避免因操作不当产生额外成本。
平台方对分期与提现的权限划分也体现了风控逻辑。例如,为防止套现行为,部分机构会限制分期额度的提现操作,或设置提现比例限制。这种设计既保障了金融安全,也促使用户合理使用信用工具。用户在规划资金时,应明确区分不同账户的资金属性,避免因概念混淆导致的决策偏差。
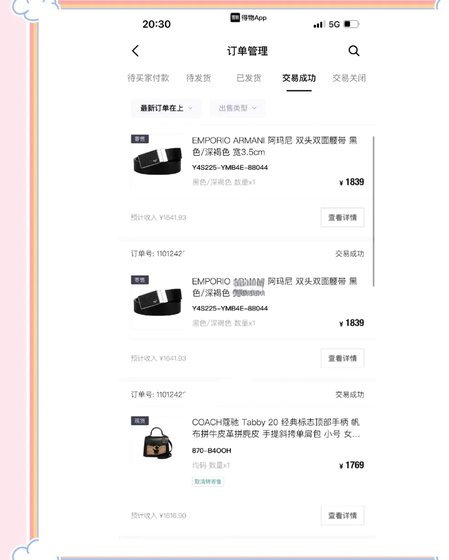
从资金管理视角看,分期与提现的协同使用需建立在清晰的财务规划基础上。例如,用户可将提现所得资金用于偿还分期账单,以此优化负债结构。但需注意,这种操作可能产生利息差,需综合评估资金成本。平台方也在探索更精细化的金融服务,未来或可能出现分期额度与提现功能的更深度整合,但当前仍需遵循现有规则框架。
相关文章
如何灵活利用花呗避免超支
花呗作为信用支付工具,其核心价值在于信用额度的灵活使用。用户可通过日常消费、线上购物、分期付款等方式激活信用资源,但需注意额度与还款周期的匹配关系。例如,当月消费金额超过信用额度时,系统会自动触发还款...
得物卖家提现技巧
得物卖家提现机制的复杂性,常常令新手卖家感到困惑。并非简单的“把钱提出来”,而是涉及平台、银行、以及卖家自身多个环节。得物为了保障交易安全和资金流动,构建了多重验证和限额制度。理解这些规则,并遵循操作...
分期乐未到期资金如何提取
在当今消费金融市场中,分期付款已成为许多消费者购买商品或服务的重要方式之一。分期乐作为一家知名的分期购物平台,为广大消费者提供了便捷的分期支付选项。然而,在某些情况下,消费者可能会遇到资金周转需求,...
花套现:密码只是开始
“拿去花套现 发帐号密码”这种行为,表面上看似巧妙地利用了金融系统的漏洞,实则触及了系统安全、个人权益以及潜在的犯罪行为的复杂交织。从操作层面来看,其核心在于利用虚假的交易记录,通过第三方平台,将虚拟...
鹿优选网贷平台解析
**标题:优选网贷平台的智能时代:技术驱动下的风险控制与效率革命AI算法重塑网贷优选平台的崛起是金融科技核心是技术驱动下的精准匹配变革,通过AI算法实现用户需求与资金供需智能匹配。大数据分析用户...
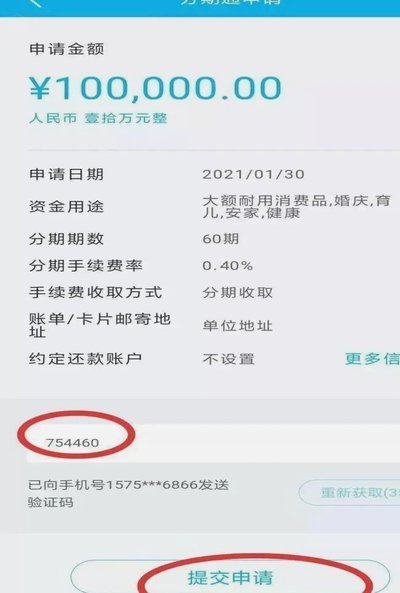
分期通安全套现指南
### 分期通最安全的套现方法 在当前经济环境下,许多用户首先,选择正规分期通平台是安全套现的前提。用户应优先考虑银行或持牌金融机构提供的分期服务,而非未经认证的第三方平台。这些平台通常有严格的风险...