羊小咩便荔卡溢价:你被套牢了吗?
面对羊小咩便荔卡溢价不退的困局,首先要剥离情绪,看清这并非单纯的交易纠纷,而是一场关于“溢价认知”与“规则预设”的博弈。在虚拟充值或二级交易市场中,所谓的“溢价”往往披着“稀缺性”或“服务便利”的外衣。用户在支付瞬间,往往被极高的效率或即时到账的诱惑所遮蔽,忽视了对标面值价值的审视。当溢价部分无法退回时,本质上是用户在交易达成前,已经默认接受了这种不透明的价格体系。这种“默认接受”是导致维权逻辑失效的根本原因。
深入探究其背后的契约逻辑,你会发现“溢价不退”往往隐藏在平台服务协议的细微处。这类争议的核心难点在于,溢价部分并不属于卡片本身的标称面值,而更像是一种“交易溢价服务费”。从逻辑上看,只要交易前未对溢价构成进行明确的欺诈性误导,且用户已点击确认,那么这种基于“市场波动”产生的差价,很难被界定为违约。这就要求我们在面对类似便荔卡交易时,必须意识到,我们购买的不仅仅是卡片本身,更是在为某种不确定的市场波动承担风险,而这种风险在规则设计之初,就已经被归类为“用户自担”。
既然“追回溢价”在法律层面存在极高的举证难度,那么解决问题的重心应从“追索差价”转向“质疑合规性”。如果平台在宣传阶段,通过虚假的市场行情引导,诱导用户认为溢价是“常态”或“必然”,此时,维权切入点应是“误导性陈述”而非单纯的“价格争议”。收集交易链路中的宣传语、价格波动曲线图以及客服的承诺记录,是打破“不退”僵局的唯一手。如果能证明溢价的形成过程存在虚构供需关系的嫌疑,那么“溢价不退”的条款才具备被挑战的法律基础,否则,这仅是一次高成本的决策失误。
长期来看,规避这类陷阱的关键在于建立一套基于“底线思维”的审慎评估机制。在参与任何涉及溢价的虚拟资产交易前,应当建立一个“面值-溢价”的阈值模型。一旦溢价超过了预设的风险承受范围,即便交易机会再诱人,也应果断放弃。对于已经发生的损失,不要陷入漫无目的的投诉循环,而应通过第三方支付平台纠纷处理、行业监管反馈等渠道施压,利用平台对声誉成本的敏感度来寻求一个折中方案。毕竟,在信息不对称的市场中,最昂贵的成本从来不是那部分溢价,而是对规则盲目信任所导致的持续性亏损。
相关文章
花呗套现还款:信用会受影响吗?
花呗套现行为本质上是对信用额度的滥用,其核心矛盾在于资金流动与信用评估的脱节。当用户通过套现将虚拟信用转化为实体资金后,系统会记录异常的消费轨迹。例如频繁的高额度消费后立即还款,或消费金额与用户历史消...
揭秘电商平台套现店铺的搜索技巧
电商平台的流量池与转化率差异为套现行为提供了潜在路径,但需警惕平台算法对异常数据的识别机制。通过分析商品类目下的搜索排名波动,可定位高频曝光但转化率偏低的店铺。这类店铺往往存在流量分配不均现象,其商品...
得物月付套现联系方式
最近,得物APP的月付功能成为了许多用户讨论的热点。所谓的“得物月付套现”,指的是一种利用得物平台月付规则进行资金周转的行为。然而,值得注意的是,这种操作方式可能触及了金融和法律的相关规定,不建议盲目...
白条取现为何不及时?
白条取现功能的到账时效与平台风控逻辑存在本质矛盾。当用户通过白条进行现金提取时,系统需在资金划转前完成多维度信用评估。根据蚂蚁集团2023年披露的风控数据,单笔取现请求需经过至少三轮实时风险扫描,包括...
白条取现和金条,真的相同吗?
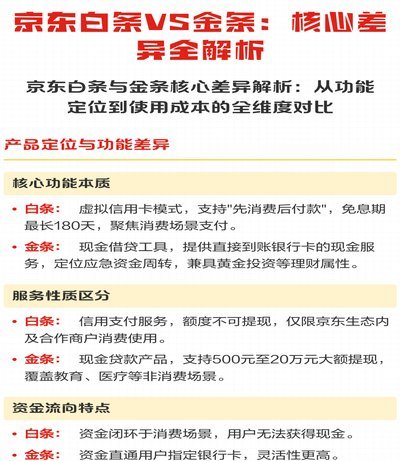
近年来,随着互联网金融的迅速发展,各种新兴支付工具层出不穷。其中,“白条”与“金条”是蚂蚁集团旗下支付宝平台推出的两大信用服务产品,它们各具特色,分别承担着不同的功能和角色。不少人对于这两种产品的特性...
花呗使用记录 平台如何掌握?
花呗作为阿里巴巴生态中的信用支付工具,其使用场景覆盖淘宝、天猫、饿了么等平台。当用户在这些平台进行消费时,系统会同步获取交易数据,包括商品信息、支付金额、时间戳等。这种数据联动并非简单的信息共享,而是...