携程花钱还款指南:别“套路”
携程拿去花本质属于正规消费信贷产品,资金往来受到金融监管约束。所谓的“套出来”仅是用户对获取资金方式的描述,但这并不改变借贷合同的法律性质。一旦资金进入账户,便形成了明确的债权债务关系,必须按照平台协议约定的条款履行还款义务。忽视这一事实而试图寻找漏洞,往往会导致更大的法律风险和经济负担,用户需清醒认识到金融产品的契约精神不容践踏。
还款渠道必须走官方指定路径,切勿轻信网络上的第三方清债服务。通过携程金融 APP 或绑定的银行渠道进行转账,系统会自动扣划欠款并更新账单状态。任何声称能“低价平账”或“内部操作”的机构均为诈骗,旨在窃取个人信息并二次敛财。保持信息渠道的纯净,才能避免在解决债务时陷入新的陷阱,确保资金流向的可追溯性与安全性。
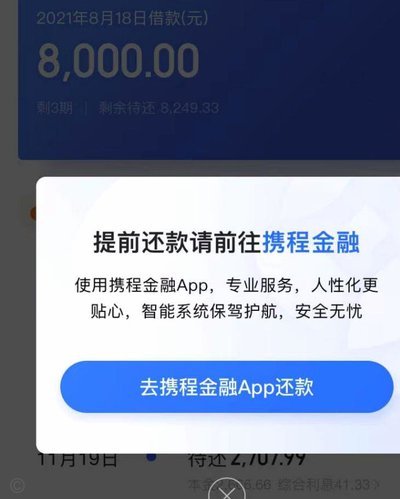
逾期产生的利息与罚息是刚性成本,会随时间累积。如果无力一次性结清,可尝试与客服协商分期方案,但这需要证明真实的困难情况。征信机构会记录此类违约行为,直接影响后续房贷、车贷等金融产品的申请资格。维护良好的信用记录并非一朝一夕,一旦受损需长时间积累良好履约才能修复,切勿因小失大。
制定切实可行的还款计划是解决问题的关键。梳理手头现金流动,优先保障基础生活开支,将剩余资金定向用于偿还高息负债。若收入不足以覆盖债务,需考虑副业增收或缩减非必要消费。理性评估自身承受能力,避免为了填坑而再次借入新债,陷入以贷养贷的恶性循环。
面对催收电话,保持沟通态度冷静且诚实。如实告知还款意愿,提供可验证的还款计划证明,避免被恶意施压。部分平台对于首次非恶意逾期提供一定的宽限期,及时联系能争取更有利的协商条件。拖延只会增加违约金数额,压缩协商空间。主动解决问题是维护个人财务安全最基础也是最重要的手段。
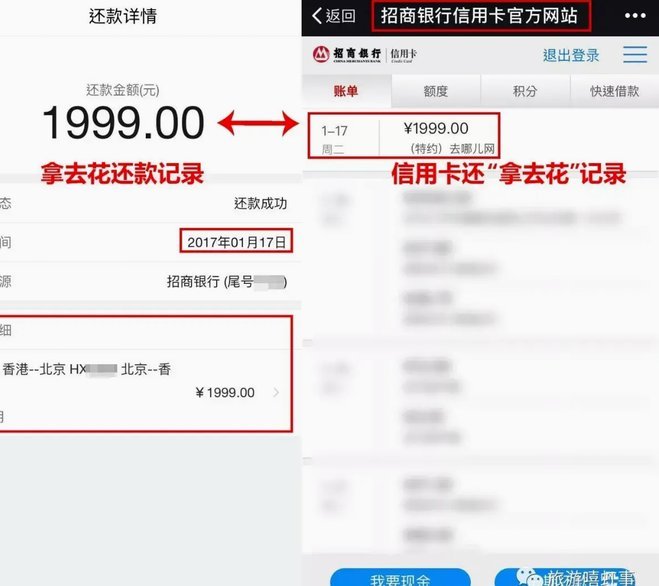
建立健康的财务管理观念才能避免重蹈覆辙。理解信贷产品的真实用途,不将消费贷视为额外收入来源。每一笔借贷都应有对应的消费场景,杜绝利用规则漏洞进行套利。唯有正视债务责任,按时足额还款,才能在未来获得金融服务的信任与支持,确保个人信用的长期稳定。
相关文章
分期乐额度有但借不到钱如何解决?
面对分期乐有额度却借不出钱的情况,很多用户会感到困扰。首先,我们需要明确问题的可能原因,并采取相应的措施来解决。 首要检查的是账户状态是否正常。确保没有逾期还款记录,也没有欠款未还清的情况。若有任...
携程旅行“拿去花”关闭指南:简单几步,保护个人财务隐私
在携程旅行App中,“拿去花”是一项与金融消费相关的服务功能,旨在为用户提供便捷的信用支付和消费管理方案。然而,随着用户对个人财务管理和隐私保护意识的提升,关闭“拿去花”功能的需求逐渐显现。本文将从实...
得物月付套现联系方式
最近,得物APP的月付功能成为了许多用户讨论的热点。所谓的“得物月付套现”,指的是一种利用得物平台月付规则进行资金周转的行为。然而,值得注意的是,这种操作方式可能触及了金融和法律的相关规定,不建议盲目...
美团月付为何突然不可用?深度解析其背后的风控逻辑
美团月付“不可用”的感知,绝非单一环节的技术故障,而是一组由系统架构复杂性、金融合规门槛和用户预期差异共同作用形成的结构性困境。从宏观层面解析,问题出在支付链路的深度嵌入与跨生态调度的矛盾点上。月付机...
便荔卡额度聪明用法指南
便荔卡包的购物额度,不仅仅是一个数字,它代表着一种消费策略,更关乎其价值的有效利用。很多人拿到额度后,往往会陷入一种“盲目扩张”的陷阱,大量刷单,结果导致额度很快就被消耗,并伴随着不必要的还款压力。真...
分付取现秒到,现金如何便捷获取?
分付取现秒到的实现依赖于金融基础设施的底层重构,其核心在于将传统现金流转的物理链条转化为数字信用的即时兑现。通过区块链技术的分布式账本与智能合约,资金流转的验证环节被压缩至毫秒级,同时依托央行数字货币...