花呗套现模式的底层逻辑解析
花呗商家套现行为本质上是支付清算体系中资金池运作的延伸。当商家通过分期付款或虚拟交易生成账单后,系统会将资金暂存至特定资金池,形成可拆分的流动性资产。这种设计本意是为用户提供信用支付便利,但部分商家利用资金池的流动性特征,通过多笔小额交易拆分资金,再通过第三方支付通道完成资金转移。这种操作依赖于系统对交易频率和金额的阈值判断,当交易模式突破预设的合规边界时,系统会触发风控机制,但套现者往往通过高频次、低金额的组合交易规避检测。
支付清算链路中的节点控制是套现行为的技术核心。商家通常会构建包含多个商户账户的网络,通过分账系统将资金拆解至不同账户,再借助聚合支付接口完成跨平台资金归集。这种分层架构使得资金流转路径呈现多节点、多层级的复杂结构,每个节点都通过合法合规的交易接口完成资金转移,从而在表层规避监管审查。但系统通过分析交易链路的拓扑结构,能够识别出异常的资金归集模式,尤其是当资金在多个账户间频繁流转且缺乏真实消费场景支撑时,系统会启动反洗钱模型进行风险评估。
资金池的流动性管理机制为套现行为提供了操作空间。当商家通过花呗收款后,系统会根据预设的流动性规则将资金划转至特定账户,这种规则通常基于商户的信用评级和历史交易数据。部分商家通过伪造交易数据提升信用评级,进而获得更高的资金池流动性权限。这种操作往往伴随着交易数据的异常波动,例如短时间内大量交易金额的集中入账,或交易时间分布呈现明显的人工干预特征。系统通过监测资金池的流动性变化速率和交易数据的时空分布,能够识别出潜在的套现风险。
监管技术手段的迭代正在压缩套现空间。当前系统已建立基于机器学习的动态风控模型,能够实时分析交易数据的多维特征,包括交易频率、金额分布、地理位置、设备指纹等。当检测到资金池的流动性异常波动时,系统会自动调整资金划转规则,例如降低单笔交易的额度上限或延长资金到账时间。同时,监管机构通过穿透式监管技术,能够追踪资金在多个商户账户间的流转路径,识别出套现行为的底层逻辑。这种技术手段的升级正在重塑支付清算体系的风险防控格局。
套现行为的演变反映出支付生态系统的复杂性。随着商家对资金池管理的精细化操作,套现手段从简单的多笔交易拆分,演变为结合供应链金融、跨境支付等场景的复合型操作。这种演变促使监管机构不断优化风险评估模型,例如引入交易场景的语义分析技术,通过自然语言处理识别交易描述中的异常关键词。同时,支付清算体系正在向更加透明化的方向发展,通过区块链技术实现交易数据的不可篡改性,为资金流转提供可追溯的审计依据。这种技术革新正在重塑商家套现行为的生存空间。
相关文章
便荔卡包额度能否提现?真相在这里
辨析“额度”与“流动性”的本质区别,是理解数字钱包逻辑的首要前提。很多用户在面对数字金融工具时,容易将系统分配的“授信额度”误认为等同于“现金资产”。本质上,便荔卡包有取现额度能提现吗,这个问题不能仅...
分期乐购物额度提升与使用技巧
### 分期乐购物额度的合理利用与风险控制 分期乐作为一种消费金融服务,其核心在于通过信用评估为用户提供灵活的支付方式。购物额度的获取并非简单的“套取”,而是建立在用户信用体系基础上的合理分配。信用...
分期乐购物额度如何变现金2024版
### 分期乐购物额度取现方法2024 分期乐的购物额度本质上是一种消费信贷工具,主要用于提升用户的在线购物支付能力。然而,许多用户在使用过程中可能会好奇如何将这部分额度转化为现金,即所谓的“取现”...
得物月付套现联系方式
最近,得物APP的月付功能成为了许多用户讨论的热点。所谓的“得物月付套现”,指的是一种利用得物平台月付规则进行资金周转的行为。然而,值得注意的是,这种操作方式可能触及了金融和法律的相关规定,不建议盲目...
美团备用金:稳健资金,助力商家发展
美团500备用金的运作机制本质上是平台对商家资金流的动态调控。当商家接入美团开放平台后,系统会根据历史交易数据、履约能力评估及实时订单波动,自动分配一定额度的备用金作为风险缓冲。这种资金池并非固定账户...
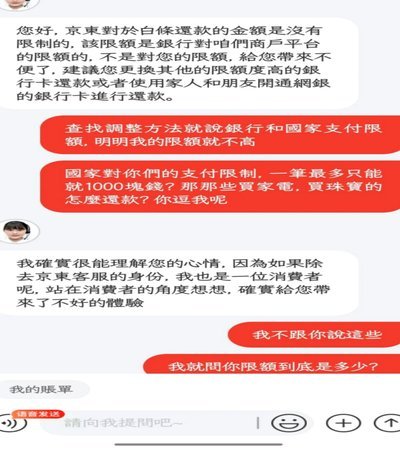
白条取现为何不及时?
白条取现功能的到账时效与平台风控逻辑存在本质矛盾。当用户通过白条进行现金提取时,系统需在资金划转前完成多维度信用评估。根据蚂蚁集团2023年披露的风控数据,单笔取现请求需经过至少三轮实时风险扫描,包括...