花呗套现再还款有风险
花呗套现还花呗的本质是通过资金周转实现账期延长,这种操作在技术层面存在可行性,但其背后的金融逻辑暗含多重风险。当用户通过第三方平台将花呗额度转化为现金后,看似完成了资金循环,实则在信用评估体系中留下了异常痕迹。支付宝的风控系统会捕捉到账户资金流动的非自然性,例如短时间内出现大额提现与还款的闭环,这种行为模式与正常消费场景存在显著差异,可能被判定为套现行为。
信用评估模型对资金流向的敏感度远超普通用户认知。花呗的信用评分体系不仅关注还款记录,更通过多维度数据判断用户的资金使用合理性。当系统发现账户存在频繁的额度提取与偿还操作,会自动降低该账户的信用权重,这种调整可能影响后续的授信额度与利率政策。值得注意的是,部分用户在套现过程中产生的手续费成本,会转化为隐性债务,进一步压缩实际可支配资金。
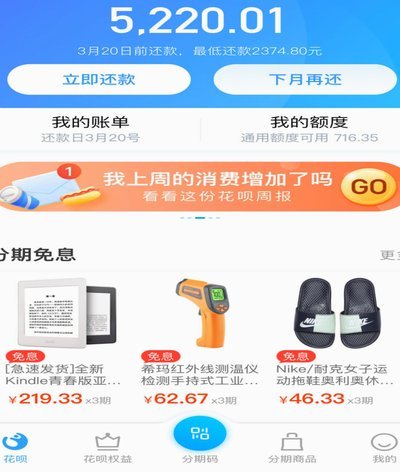
资金成本的隐形陷阱往往被忽视。花呗的账期设计本意是提供消费便利,而非创造金融杠杆。当用户通过套现行为延长账期时,实质上是在用未来的还款能力换取当下的资金周转,这种操作可能引发债务滚雪球效应。部分套现渠道收取的手续费率高达1%-3%,这些成本最终会通过更高的还款金额转嫁给用户,形成双重资金损耗。
支付宝的风控系统具备动态监测能力,能够识别异常的资金流动模式。当系统检测到账户存在高频的额度提取与偿还行为,会启动多层验证机制,包括但不限于资金来源核查、消费场景匹配度分析等。这种风控措施的目的是防范金融风险,但同时也可能对用户的正常使用造成干扰,例如触发额度临时冻结或账户权限限制。
理性使用花呗的关键在于理解其本质功能。作为消费信贷工具,花呗的核心价值在于优化消费体验,而非创造资金周转的捷径。用户应避免将花呗视为短期融资工具,而是将其作为提升消费能力的辅助手段。正确的使用方式应建立在合理的资金规划基础上,通过建立健康的消费习惯,才能真正发挥花呗的金融价值。
相关文章
微信分付能“套”钱吗?额度背后的使用陷阱与指南
很多人对微信分付的额度抱有误解,认为可以通过特定手段将资金转为现金灵活支配。这种所谓的“套出来”操作本质上是对信用产品规则的试探,不仅违背了平台使用规范,更可能触发风控系统的异常预警。正规的信用工具旨...
分期乐购物金提现难?
分期乐购物金的提现功能需结合其资金属性与平台规则综合判断。该类资金本质属于消费额度而非现金,通常以虚拟账户形式存在,其使用范围严格限定在合作商户的指定商品或服务。平台通过设置使用门槛,既保障资金流向可...
花呗套现后还能继续套吗?
花呗套过钱,即利用花呗分期付款后,提前还款,获取部分利息返还的行为,近年来在部分人群中蔓延。关于“套过钱之后是否还能继续套”的问题,答案并非简单的“能”或“不能”。蚂蚁金服对这类行为的监管力度不断加强...
拍拍贷借款用途如何选择更明智?
拍拍贷借款用途的填写,看似简单,实则关乎着借款人的资质评估和后续的风险控制。平台会根据你选择的用途进行风控分析,不同用途对应不同的利率和审批标准。例如,用于经营周转的借款,平台会更关注你的经营状况和盈...
花呗冻结? 快速恢复指南
花呗的使用状态与用户信用画像存在强关联性,其恢复机制本质上是支付宝风控系统对账户风险等级的动态评估。当账户出现频繁小额交易、异常登录地点或消费行为偏离历史模式时,系统会触发风控策略。用户需先通过支付宝...
鹿优选额度解锁技巧
鹿优选的额度体系本质上是基于用户信用画像的动态分配模型。平台通过多维度数据抓取,包括消费频次、还款稳定性、资产关联度等,构建出差异化的授信额度。10200元的额度阈值通常对应中等信用等级,但实际可操作...