微信分付资金如何合规提现?最新指南及风险警示
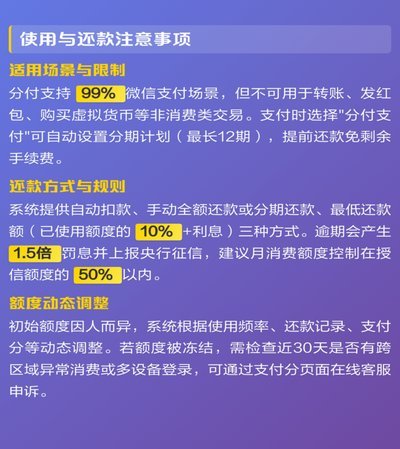
分付机制的本质,并非一个单一的“最新取现方法”,而是一套基于当前监管环境下资金流转路径的结构性重塑。深入理解这一点,就得从微信支付的资金性质切入:这些处于分付环节的款项,其合法性和可提取性总是与最初的...
鹿优选消费额度如何提现
鹿优选的消费额度功能,巧妙地解决了用户在日常消费中,资金周转的痛点。这项功能并非单纯的“充值”,而是提供了一种灵活的资金管理方式,允许用户预先设定消费上限,在消费时自动扣除相应的额度,避免超支风险。理...
携程拿去花在哪能买东西
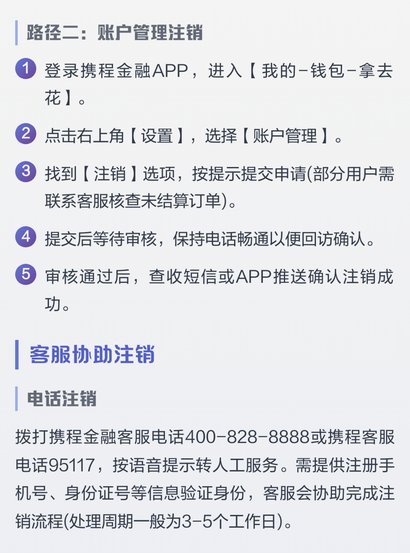
携程“拿去花”作为旅游消费场景的延伸平台,其核心价值在于打通了传统旅游产品与本地生活服务的连接通道。平台覆盖范围不仅限于酒店预订和机票购买,更延伸至景区门票、特色餐饮、本地交通等高频消费领域。值得注意...
如何了解分期乐的贷款额度?从信用评估说起
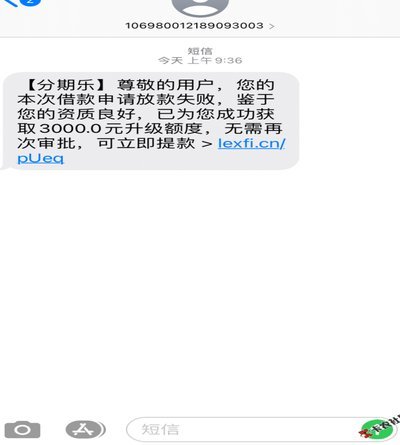
关于“分期乐额度一般都是多少”的问题,实际上并不存在一个固定的答案。分期乐作为一个网络借贷平台,其用户可以获得的借款额度会受到多种因素的影响。首先,用户的信用评分是决定额度的关键因素之一。通常情况下,...
白条怎么可以取现到银行卡
为了将“白条”中的资金提现到银行卡,首先需要明确,“白条”是蚂蚁金服推出的一款消费信贷产品。用户通过该服务可以先购物后付款,在规定的还款周期内享受信用额度,但值得注意的是,这种形式的信贷并不适用于所有...
如何轻松将得物收入提现至微信?
得物作为国内知名潮流电商平台,其提现机制一直备受关注。直接将提现资金转移至微信并非默认选项,得物为了保障资金安全,采取了多重验证机制。理解这些机制,并按照正确流程操作,才能顺利地将收益提现到微信。实际...
白条取现时限揭秘:并非只有10天
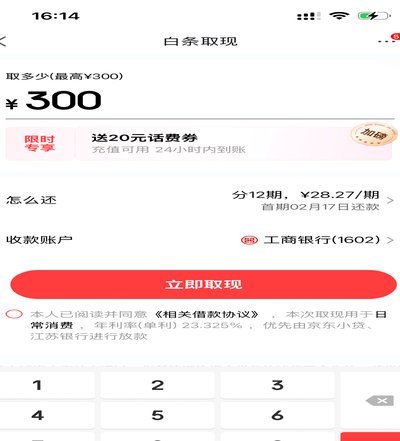
“白条取现只有10天吗”这个说法,实际上是对银行信用卡(通常指白条)现金提前支取业务的一种简化理解,而核心的运作逻辑远比这个时间限制复杂。真正决定取现时限的,并非银行的“规定”,而是卡券自身的风险控制...
分期乐5000临时额度为何提不了?
看到“临时额度5000”却无法提现,这种极端的认知失调,本质上是金融风控逻辑中“额度预授信”与“实际可用性”之间的错位。这并非简单的系统故障,而是一种精密的风险对冲手段。平台通过前端额度展示来维系用户...
如何有效应对白条逾期困境
**承认困境,主动止血:危机沟通与止损机制** 当面对白条等短期消费信贷无法按时还款的窘境,第一反应往往是逃避与恐慌,但这种无声的拖延只会让债务雪球越滚越大。专业的处理起点,绝不是等待催收电话或视而...
得物开启“先享后付”模式可能吗?
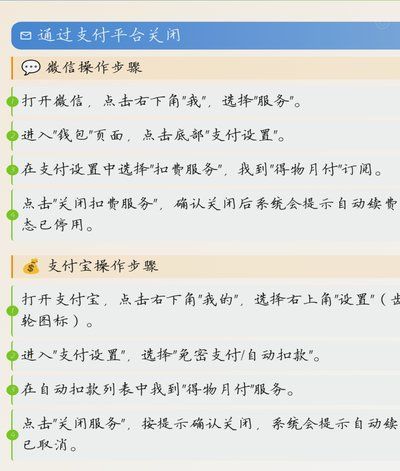
近期,得物App的用户中出现了一个热议话题——是否可以先使用商品再付款?这一模式不仅考验了平台的信任机制,也反映了消费者对于购物体验的新需求。从技术角度来看,这种“先用后付”的模式在得物这样的平台实施...